· Equipo Diligo · Dirección Financiera · 22 min read
Análisis financiero de una empresa: cómo hacerlo paso a paso con un ejemplo completo
Aprende a realizar un análisis financiero completo de una empresa con un ejemplo práctico. Descubre cómo interpretar balance, cuenta de resultados, cash flow, liquidez, endeudamiento y rentabilidad para tomar mejores decisiones.
¿Tu empresa necesita dirección financiera profesional?
Descubre cómo un CFO externo puede transformar tu gestión financiera.
Tu empresa gana dinero, pero ¿sabes realmente cómo está financieramente?
Imagina que tu empresa cierra el ejercicio con 2,4 millones de euros de facturación y 150.000 euros de beneficio neto.
Las ventas funcionan, el negocio es rentable y el resultado parece razonable.
Pero cuando revisas las cuentas aparecen varias preguntas:
- ¿Estamos ganando suficiente dinero para el volumen que facturamos?
- ¿Cuánta caja genera realmente la actividad?
- ¿Estamos cobrando demasiado tarde?
- ¿Tenemos excesivo inventario?
- ¿Podemos afrontar nuestras deudas?
- ¿Cuánto capital necesita la empresa para seguir creciendo?
- ¿Estamos mejorando o empeorando financieramente?
Conocer la facturación y el beneficio no basta para responder.
Para entender una empresa necesitamos conectar rentabilidad, balance, tesorería, endeudamiento y eficiencia del capital.
Ese es el objetivo del análisis financiero.
En esta guía vamos a realizar un análisis completo, paso a paso, utilizando un ejemplo numérico en el que la cuenta de resultados, el balance y el cash flow están conectados.
El objetivo no es aprender fórmulas aisladas, sino comprender cómo piensa un director financiero cuando evalúa la situación económica de una compañía.
¿Qué es el análisis financiero de una empresa?
El análisis financiero es el proceso de examinar e interpretar la información económica y patrimonial de una empresa para evaluar su rentabilidad, liquidez, solvencia, eficiencia y capacidad de generar valor.
No consiste únicamente en calcular ratios.
Consiste en transformar datos contables en respuestas para la dirección.
Un buen análisis financiero debería permitir entender:
- Rentabilidad: cuánto gana realmente el negocio.
- Liquidez: si dispone de efectivo suficiente para cumplir sus obligaciones.
- Solvencia: si su estructura financiera es sostenible.
- Eficiencia: cómo utiliza sus recursos y activos.
- Generación de caja: cuánto dinero produce la actividad.
- Creación de valor: si el rendimiento obtenido justifica el capital invertido.
- Perspectivas futuras: qué puede ocurrir si cambian ventas, costes, inversiones o financiación.
La información histórica explica lo que ha sucedido.
El análisis financiero intenta comprender por qué ha sucedido y qué decisiones conviene tomar después.
Los tres estados financieros que necesitas analizar
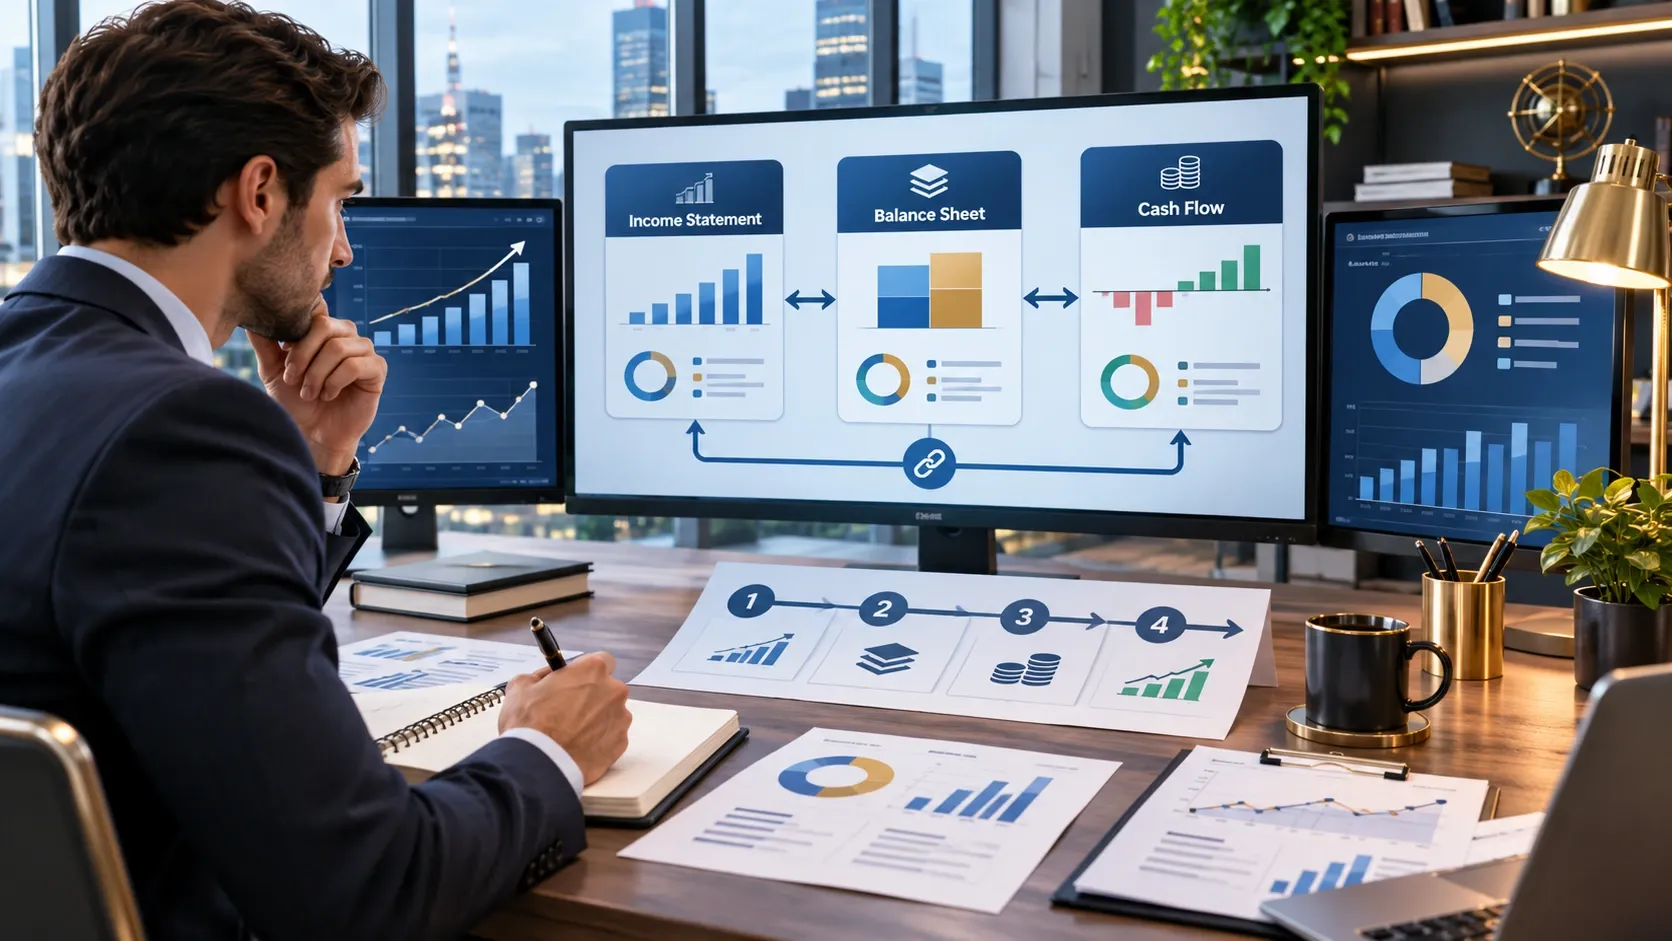
Para realizar un análisis completo debemos trabajar con tres documentos fundamentales.
1. Cuenta de resultados
Explica los ingresos, gastos y beneficios generados durante un periodo.
Responde principalmente:
¿Cuánto dinero gana el negocio desde el punto de vista económico?
2. Balance de situación
Muestra los activos, pasivos y patrimonio neto de la empresa en una fecha determinada.
Responde:
¿Qué recursos tiene la empresa y cómo están financiados?
3. Estado de flujos de efectivo
Explica cómo se ha movido el efectivo durante el periodo.
Responde:
¿De dónde ha venido el dinero y en qué se ha utilizado?
Los tres documentos cuentan partes diferentes de la misma historia.
Una empresa puede tener beneficios y consumir caja. Puede disponer de mucha liquidez gracias a nuevos préstamos. O puede generar resultados positivos utilizando una cantidad excesiva de capital.
Por eso deben analizarse conjuntamente.
Si quieres profundizar en cada documento, puedes consultar nuestras guías sobre cómo interpretar un balance de situación, cómo leer una cuenta de resultados y cómo interpretar el estado de flujos de efectivo.
Ejemplo práctico: vamos a analizar una pyme
Imaginemos una empresa española de distribución de productos industriales.
La compañía tiene clientes empresariales, mantiene inventario, trabaja con proveedores y dispone de financiación bancaria.
Queremos analizar su situación al cierre de 2026.
Para ello utilizaremos:
- La cuenta de resultados de 2026.
- El balance a 31 de diciembre de 2025.
- El balance a 31 de diciembre de 2026.
- Los movimientos de caja de 2026.
Todos los importes del ejemplo son ficticios y están expresados en miles de euros, salvo cuando se indique lo contrario.
El ejemplo está simplificado para facilitar su interpretación. Suponemos que la deuda financiera es a largo plazo, que no existen adquisiciones o ventas de inmovilizado y que las inversiones del ejercicio se han pagado íntegramente.
Paso 1. Analizar la cuenta de resultados
Empezamos por conocer la rentabilidad económica de la empresa.
Cuenta de resultados de 2026
| Concepto | Miles de euros |
|---|---|
| Ventas netas | 2.400 |
| Costes directos | (1.440) |
| Margen bruto | 960 |
| Personal y otros gastos operativos | (630) |
| EBITDA | 330 |
| Amortizaciones | (90) |
| EBIT | 240 |
| Gastos financieros | (40) |
| Resultado antes de impuestos | 200 |
| Impuesto sobre beneficios | (50) |
| Beneficio neto | 150 |
La primera conclusión es que estamos ante una empresa rentable.
Pero esa afirmación todavía es demasiado superficial.
Necesitamos entender qué ocurre en los diferentes niveles de resultado.
Margen bruto: ¿es rentable lo que vendemos?
El margen bruto se calcula restando los costes directos a las ventas.
Margen bruto = Ventas - Costes directos
En nuestro ejemplo:
2.400.000 € - 1.440.000 € = 960.000 €
El margen bruto porcentual es:
960.000 / 2.400.000 × 100 = 40%
Por cada 100 euros vendidos, la empresa conserva 40 euros antes de cubrir los gastos operativos restantes.
¿Es bueno un margen del 40%?
Depende del sector, del modelo de negocio y de su evolución histórica.
Un distribuidor puede trabajar con márgenes muy distintos a los de una empresa de software o servicios profesionales.
Por eso conviene compararlo con ejercicios anteriores, presupuesto y empresas realmente comparables.
También debemos preguntarnos si el margen ha cambiado por precio, volumen, composición comercial o costes.
Precisamente para responder a esa cuestión desarrollamos nuestra guía de Price-Volume-Mix: cómo explicar por qué tus ventas crecen pero tu margen cae.
EBITDA: ¿cuánto resultado genera la actividad?
El EBITDA mide el resultado operativo antes de amortizaciones, intereses e impuestos.
En nuestro ejemplo:
960.000 € - 630.000 € = 330.000 €
El margen EBITDA es:
330.000 / 2.400.000 × 100 = 13,75%
Esto significa que la empresa obtiene aproximadamente 13,75 euros de EBITDA por cada 100 euros vendidos.
Es un indicador útil para analizar la evolución operativa.
Sin embargo, tiene una limitación importante:
El EBITDA no es lo mismo que el dinero generado en caja.
No incorpora directamente las inversiones en activos, los cambios del circulante ni determinadas salidas de efectivo.
Más adelante veremos por qué esta diferencia resulta fundamental.
Beneficio neto: ¿qué resultado queda después de todos los gastos?
Después de amortizaciones, intereses e impuestos, la empresa obtiene:
150.000 euros de beneficio neto.
Su margen neto es:
150.000 / 2.400.000 × 100 = 6,25%
La compañía obtiene 6,25 euros de beneficio contable por cada 100 euros de facturación.
Esto nos permite comprender su rentabilidad final, pero todavía no sabemos si está generando suficiente caja ni cuánto capital necesita.
Para eso necesitamos el balance.
Paso 2. Analizar el balance de situación
El balance muestra los recursos que utiliza la empresa y cómo están financiados.
Recordemos la ecuación fundamental:
Activo = Patrimonio neto + Pasivo
El balance de nuestro ejemplo es el siguiente.
Balance comparativo
| Concepto | 2025 | 2026 |
|---|---|---|
| Inmovilizado neto | 800 | 900 |
| Inventarios | 300 | 380 |
| Clientes | 400 | 520 |
| Tesorería | 200 | 240 |
| Total activo | 1.700 | 2.040 |
| Patrimonio neto | 700 | 800 |
| Deuda financiera a largo plazo | 500 | 580 |
| Proveedores | 300 | 390 |
| Otros pasivos operativos corrientes | 200 | 270 |
| Total patrimonio neto y pasivo | 1.700 | 2.040 |
El balance cuadra en ambos ejercicios.
Ahora necesitamos interpretarlo.
El activo ha aumentado
Los activos pasan de 1,7 millones a 2,04 millones de euros.
Un incremento de 340.000 euros.
Sin embargo, el crecimiento del activo no significa automáticamente que la compañía esté mejor.
Debemos analizar dónde se ha invertido ese capital.
Observamos:
- Inmovilizado: +100.000 €
- Inventarios: +80.000 €
- Clientes: +120.000 €
- Tesorería: +40.000 €
Dos partidas merecen especial atención.
Clientes e inventarios han aumentado conjuntamente 200.000 euros.
Esto puede ser consecuencia de un crecimiento saludable de la actividad, pero también de un empeoramiento de cobros o de una acumulación excesiva de stock.
Todavía no tenemos evidencia suficiente para distinguir entre estas posibilidades.
Aquí el trabajo del analista consiste en identificar qué información adicional necesitamos.
¿Qué nos dice el patrimonio neto?
El patrimonio neto aumenta de 700.000 a 800.000 euros.
En nuestro caso, la evolución se explica así:
- Patrimonio inicial: 700.000 €
- Beneficio del ejercicio: +150.000 €
- Dividendos distribuidos: -50.000 €
Patrimonio final: 800.000 €
Esto muestra que la empresa ha retenido una parte del beneficio generado.
Pero para evaluar su fortaleza financiera también tenemos que observar la deuda.
Paso 3. Analizar liquidez y capital circulante
La liquidez refleja la capacidad de una empresa para atender sus obligaciones a corto plazo.
Uno de los primeros indicadores que podemos calcular es el ratio corriente.
Ratio de liquidez corriente
La fórmula es:
Activo corriente / Pasivo corriente
En 2026:
- Activo corriente: 1.140.000 €
- Pasivo corriente: 660.000 €
Ratio corriente:
1.140.000 / 660.000 = 1,73
Por cada euro de obligaciones corrientes, la empresa dispone de aproximadamente 1,73 euros de activos corrientes.
A primera vista, la cobertura parece razonable.
Pero no debemos interpretar el ratio de manera aislada.
Porque no todos los activos corrientes pueden convertirse en efectivo inmediatamente.
Los inventarios necesitan venderse.
Los clientes necesitan pagar.
Y las deudas vencen en fechas concretas.
Una empresa puede tener un buen ratio de liquidez y sufrir tensiones de tesorería.
El capital circulante operativo
Para analizar los recursos comprometidos en la operativa podemos calcular una medida de capital circulante operativo.
En nuestro ejemplo utilizaremos:
Clientes + Inventarios - Proveedores - Otros pasivos operativos
En 2025:
400 + 300 - 300 - 200 = 200.000 €
En 2026:
520 + 380 - 390 - 270 = 240.000 €
El capital circulante operativo ha aumentado 40.000 euros.
Esto significa que, al cierre, la actividad mantiene 40.000 euros adicionales comprometidos en su ciclo operativo.
Los clientes y el inventario han crecido 200.000 euros, pero los proveedores y otros acreedores operativos han financiado 160.000 euros adicionales.
Por tanto, el consumo neto de capital circulante es de 40.000 euros.
No debe confundirse esta medida operativa con el fondo de maniobra general, calculado como activo corriente menos pasivo corriente.
Ambos son útiles, pero responden a preguntas diferentes.
En nuestra guía de Working Capital Management: cómo optimizar el capital circulante y liberar caja profundizamos en cómo mejorar la gestión de clientes, proveedores e inventarios.
Paso 4. Analizar la generación de caja
Llegamos a una de las partes más importantes del análisis financiero.
La empresa ha generado:
150.000 euros de beneficio neto.
Pero ¿cuánto efectivo ha producido su actividad?
Para responder, necesitamos analizar el estado de flujos de efectivo.
Cash flow de 2026
| Concepto | Miles de euros |
|---|---|
| Beneficio neto | 150 |
| Amortizaciones | +90 |
| Aumento de clientes | (120) |
| Aumento de inventarios | (80) |
| Aumento de proveedores | +90 |
| Aumento de otros pasivos operativos | +70 |
| Flujo de caja operativo | 200 |
| Inversiones en inmovilizado (CAPEX) | (190) |
| Flujo de inversión | (190) |
| Incremento neto de deuda financiera | +80 |
| Dividendos pagados | (50) |
| Flujo de financiación | 30 |
| Variación neta de tesorería | 40 |
El flujo de explotación se ha calculado mediante el método indirecto, partiendo del beneficio neto y ajustando amortizaciones y variaciones del circulante. En este ejemplo simplificado, los intereses e impuestos están incorporados al resultado y a los saldos operativos correspondientes, sin otras reclasificaciones de flujos.
¿Qué nos dice este cash flow?
La empresa genera 200.000 euros de caja operativa.
Es una señal positiva: la actividad está produciendo efectivo después de sus necesidades operativas y de los pagos reflejados en el ejemplo.
Pero las inversiones consumen 190.000 euros.
Por tanto:
Caja operativa después de CAPEX = 200.000 - 190.000 = 10.000 €
Esta es una medida simplificada de flujo de caja libre después de la inversión total del ejercicio.
La empresa está generando beneficios y caja operativa, pero prácticamente todo el efectivo generado se destina a inversiones.
Además, ha distribuido 50.000 euros en dividendos y ha aumentado su financiación bancaria neta en 80.000 euros.
Por eso el efectivo final aumenta 40.000 euros.
Una conclusión importante:
Que la tesorería aumente no significa necesariamente que la empresa haya generado suficiente caja libre para financiar inversiones y dividendos.
En este caso, el incremento de deuda forma parte de la explicación.
Paso 5. Comprobar que los tres estados financieros están conectados
Este es un punto fundamental.
Un análisis financiero fiable debe permitir reconciliar sus cifras.
Veamos los tres controles.
Control 1: el balance cuadra
Activo 2026:
2.040.000 €
Patrimonio neto y pasivo 2026:
2.040.000 €
No existe diferencia.
Control 2: la tesorería coincide
Caja inicial:
200.000 €
Flujo operativo:
+200.000 €
Flujo de inversión:
-190.000 €
Flujo de financiación:
+30.000 €
Caja final:
240.000 €
Coincide exactamente con el balance.
Control 3: el inmovilizado también reconcilia
Inmovilizado inicial:
800.000 €
Nuevas inversiones:
+190.000 €
Amortización del ejercicio:
-90.000 €
Inmovilizado final:
900.000 €
Coincide nuevamente con el balance.
Estos controles pueden parecer elementales.
Pero son fundamentales.
Cuando una empresa construye su reporting financiero con diferentes sistemas, hojas de cálculo o ajustes manuales, pueden aparecer diferencias que impiden confiar plenamente en las conclusiones.
Antes de interpretar los datos, necesitamos comprobar que son consistentes.
Paso 6. Analizar el endeudamiento financiero
Una vez comprendida la rentabilidad y la caja, debemos analizar cómo está financiada la empresa.
Deuda financiera neta
La deuda financiera neta se calcula habitualmente como:
Deuda financiera - Tesorería disponible
En nuestro ejemplo:
580.000 € - 240.000 € = 340.000 €
La compañía tiene 340.000 euros de deuda financiera neta.
Al comienzo del ejercicio era:
500.000 € - 200.000 € = 300.000 €
Por tanto, la deuda financiera neta ha aumentado 40.000 euros durante el año.
Ratio de deuda neta sobre EBITDA
Un indicador habitual es:
Deuda financiera neta / EBITDA
340.000 / 330.000 = 1,03 veces
La deuda neta equivale aproximadamente a 1,03 veces el EBITDA anual.
Esta cifra aporta una primera perspectiva del endeudamiento, pero no permite concluir por sí sola si la empresa tiene un nivel de riesgo adecuado.
Debemos revisar también:
- Calendario de amortización.
- Tipos de interés.
- Financiación disponible.
- Covenants.
- Concentración bancaria.
- Capacidad de generación de caja.
- Necesidades futuras de inversión.
Una empresa con un ratio aparentemente moderado puede tener problemas si concentra vencimientos importantes en los próximos meses.
Del mismo modo, una empresa con más deuda puede mantener una estructura sostenible si dispone de flujos estables y financiación bien organizada.
Paso 7. Medir la rentabilidad del capital invertido
Hasta aquí sabemos que la empresa genera beneficio y caja operativa.
Pero existe otra pregunta importante.
¿Cuánto capital necesita para producir esos resultados?
Aquí aparece el ROIC, Return on Invested Capital.
El ROIC mide el resultado operativo después de impuestos en relación con el capital invertido.
Una formulación habitual es:
ROIC = NOPAT / Capital invertido medio
Calcular el NOPAT
Nuestra empresa genera:
- EBIT: 240.000 €
- Tipo impositivo utilizado: 25%
NOPAT:
240.000 × (1 - 0,25) = 180.000 €
Calcular el capital invertido
En nuestro ejemplo, podemos aproximarlo como:
Inmovilizado operativo + Capital circulante operativo
Al inicio:
800.000 + 200.000 = 1.000.000 €
Al cierre:
900.000 + 240.000 = 1.140.000 €
Capital invertido medio, utilizando los saldos inicial y final:
1.070.000 €
Calcular ROIC
180.000 / 1.070.000 × 100 = 16,8%
La compañía obtiene un retorno operativo aproximado del 16,8% sobre su capital invertido medio.
¿Significa eso que crea valor?
Todavía necesitamos conocer su coste de capital.
Si el retorno supera suficientemente el coste del capital, existe una señal de creación de valor económico bajo las hipótesis utilizadas.
Si el retorno es inferior, la rentabilidad puede resultar insuficiente pese a que la empresa tenga beneficios contables.
Para entender este indicador en profundidad, puedes consultar nuestro artículo ROIC: cómo saber si tu empresa está creando valor de verdad.
Paso 8. Identificar lo que los números todavía no explican
Un buen análisis financiero no consiste en interpretar cada variación como un problema demostrado.
Consiste en separar tres elementos:
- Qué sabemos.
- Qué hipótesis podrían explicarlo.
- Qué información necesitamos para comprobarlas.
En nuestro ejemplo sabemos que:
Los clientes han aumentado 120.000 euros.
Pero no sabemos si se debe a más ventas, mayor concentración comercial, plazos de cobro superiores o incidencias de morosidad.
También sabemos que:
Los inventarios han aumentado 80.000 euros.
Pero no sabemos si responde a una preparación de pedidos futuros, un incremento de referencias, problemas de rotación o acumulación de producto obsoleto.
Y conocemos que:
Las inversiones ascienden a 190.000 euros.
Pero todavía no sabemos cuánto corresponde a mantenimiento y cuánto a crecimiento, ni qué retorno se espera de esos activos.
Esta diferencia entre hechos e hipótesis es esencial.
Una dirección financiera rigurosa no debería presentar explicaciones como certezas sin disponer de evidencias.
Debe identificar los datos necesarios para confirmar las causas.
Paso 9. Comparar periodos y explicar las desviaciones
El análisis de un solo ejercicio es útil, pero gana mucha profundidad al comparar periodos.
Idealmente deberíamos analizar:
- Mes actual frente al mes anterior.
- Mes actual frente al mismo mes del año anterior.
- Acumulado del año frente al ejercicio anterior.
- Real frente a presupuesto.
- Real frente a forecast actualizado.
Estas comparaciones permiten identificar tendencias.
Por ejemplo, si el margen bruto ha caído tres puntos, necesitamos explicar por qué.
Puede deberse a:
- Precios.
- Volumen.
- Mix de productos.
- Costes de compra.
- Descuentos.
- Cambios de clientes.
- Modificaciones de clasificación contable.
El objetivo no es simplemente comunicar una variación.
Es descomponerla en causas verificables.
En empresas con información comercial detallada, el análisis Price-Volume-Mix permite profundizar precisamente en estos movimientos.
La importancia del presupuesto
También debemos comparar lo que ha ocurrido con lo que esperábamos que ocurriera.
Una empresa puede crecer respecto al año anterior y, aun así, estar significativamente por debajo de su plan.
Por eso conviene combinar el análisis histórico con presupuestos y forecasting.
El presupuesto fija los objetivos.
El forecast actualiza las expectativas.
El análisis financiero explica las diferencias.
Paso 10. Convertir el análisis en un diagnóstico ejecutivo
Ahora ya disponemos de información suficiente para preparar una primera lectura financiera de la empresa.
Resumen del caso
| Indicador | Resultado |
|---|---|
| Ventas | 2.400.000 € |
| Margen bruto | 40,0% |
| EBITDA | 330.000 € |
| Margen EBITDA | 13,75% |
| Beneficio neto | 150.000 € |
| Flujo de caja operativo | 200.000 € |
| CAPEX pagado | 190.000 € |
| Caja operativa después de CAPEX | 10.000 € |
| Tesorería final | 240.000 € |
| Deuda financiera neta | 340.000 € |
| Deuda neta / EBITDA | 1,03x |
| Ratio corriente | 1,73x |
| ROIC aproximado | 16,8% |
¿Qué conclusiones podemos extraer?
1. La empresa es rentable
Genera margen bruto positivo, EBITDA y beneficio neto.
Sin embargo, sin información comparativa del ejercicio anterior no podemos determinar si su rentabilidad está mejorando o empeorando.
2. La actividad genera caja
El flujo operativo es positivo y asciende a 200.000 euros.
Pero debemos vigilar la evolución del circulante, especialmente clientes e inventarios.
3. Las inversiones absorben casi toda la caja operativa
El CAPEX del ejercicio asciende a 190.000 euros.
Esto deja solo 10.000 euros de caja operativa después de inversiones.
Es necesario evaluar el carácter recurrente o extraordinario de ese desembolso y el retorno esperado.
4. La deuda financiera neta aumenta
Pasa de 300.000 a 340.000 euros.
El endeudamiento no puede evaluarse correctamente sin analizar vencimientos y capacidad futura de generación de caja.
5. El retorno sobre el capital requiere una referencia
El ROIC aproximado del 16,8% es una información relevante.
Pero necesitamos compararlo con el coste de capital y con periodos anteriores antes de emitir un juicio de creación de valor.
6. Hay cuestiones que requieren investigación adicional
Especialmente:
- Evolución de clientes y antigüedad de saldos.
- Rotación y obsolescencia de inventario.
- Retorno de las inversiones.
- Necesidades futuras de financiación.
- Evolución de márgenes respecto a presupuesto.
Esta sería una primera conclusión razonada.
No estamos afirmando que la empresa tenga problemas de cobro, exceso de stock o inversiones equivocadas.
Estamos identificando dónde existe mayor necesidad de análisis.
Del diagnóstico financiero a las decisiones
Aquí está la principal diferencia entre elaborar un informe y ejercer una dirección financiera.
Un informe muestra cifras.
Una dirección financiera debe ayudar a decidir qué hacer con ellas.
Por ejemplo:
| Hallazgo | Investigación necesaria | Posible decisión |
|---|---|---|
| Aumento de clientes | Aging, plazos y concentración | Revisar cobros y política de crédito |
| Aumento de inventarios | Rotación y obsolescencia | Optimizar compras y niveles de stock |
| CAPEX elevado | Rentabilidad y utilización de activos | Priorizar inversiones |
| Aumento de deuda neta | Vencimientos y previsión de caja | Revisar financiación |
| Margen EBITDA | Evolución y comparativa | Analizar precios, mix y costes |
| ROIC | Coste de capital y evolución | Revisar asignación de capital |
Las acciones no deberían ejecutarse automáticamente por observar una variación.
Antes hay que confirmar las causas.
Pero el análisis permite concentrar la atención en las cuestiones relevantes.
Y eso ya supone una mejora enorme frente a revisar un balance o una PyG sin una estructura de diagnóstico.
Qué indicadores financieros debería controlar una pyme cada mes
No todas las empresas necesitan cientos de indicadores.
Es preferible disponer de un conjunto reducido de métricas, bien definidas y actualizadas, que de un dashboard enorme sin utilidad real.
Un cuadro de mando financiero puede organizarse en cinco áreas.
Rentabilidad
- Ventas netas.
- Margen bruto.
- EBITDA.
- Margen EBITDA.
- Resultado operativo.
- Desviaciones presupuestarias.
Liquidez
- Posición de caja.
- Cobros y pagos previstos.
- Capital circulante operativo.
- Clientes vencidos.
- Necesidades de financiación.
Endeudamiento
- Deuda financiera.
- Deuda financiera neta.
- Vencimientos.
- Coste financiero.
- Covenants relevantes.
Eficiencia
- Días de cobro.
- Días de pago.
- Rotación de inventario.
- Costes por unidad de negocio.
- Rentabilidad por cliente o producto.
Creación de valor
- ROIC.
- CAPEX.
- Retorno de inversiones.
- Flujo de caja libre.
- Rentabilidad del capital.
La selección exacta depende del sector y del modelo de negocio.
Una empresa industrial probablemente necesite más profundidad en inventarios, producción y CAPEX.
Una empresa de servicios puede necesitar mayor detalle en personal, proyectos y rentabilidad por cliente.
No existe un dashboard universal.
Existe un sistema de información adecuado para cada empresa.
Cómo automatizar el análisis financiero con Business Intelligence
Una de las principales dificultades en muchas pymes no es calcular un ratio.
Es conseguir que la información necesaria esté disponible de forma recurrente y fiable.
En algunas empresas, el cierre mensual requiere:
- Descargar datos del ERP.
- Preparar hojas de cálculo.
- Reclasificar cuentas.
- Conciliar información.
- Actualizar presupuestos.
- Construir gráficos.
- Preparar informes.
Y repetir el proceso cada mes.
La tecnología permite automatizar una parte importante de estas tareas.
Un buen sistema de Business Intelligence puede integrar la información contable y operativa para facilitar:
- Cuentas de resultados comparables.
- Balances analíticos.
- Cash flow.
- Ratios financieros.
- Análisis de márgenes.
- Presupuesto frente a realidad.
- Evolución por cliente, producto o unidad de negocio.
- Seguimiento de deuda y tesorería.
Esto reduce el tiempo dedicado a construir informes y permite dedicar más recursos a interpretarlos.
Sin embargo, la automatización no resuelve por sí sola los problemas de calidad de datos.
Si las cuentas están mal clasificadas o los periodos no son comparables, el dashboard reproducirá esos problemas con una presentación más atractiva.
Por eso es fundamental combinar tecnología con criterio financiero.
El cierre mensual: de la contabilidad a la dirección
Un análisis financiero completo no debería realizarse únicamente una vez al año.
Su verdadero valor aparece cuando forma parte de una rutina de gestión.
Por ejemplo:
Primera fase: cerrar
- Incorporar información contable.
- Revisar conciliaciones.
- Validar movimientos.
- Registrar ajustes necesarios.
- Comprobar consistencia.
Segunda fase: analizar
- Calcular resultados y ratios.
- Revisar desviaciones.
- Investigar variaciones relevantes.
- Identificar riesgos.
- Actualizar previsiones.
Tercera fase: decidir
- Priorizar acciones.
- Asignar responsables.
- Establecer plazos.
- Revisar el impacto esperado.
- Hacer seguimiento.
Esta separación permite que las reuniones de dirección se centren en decisiones en lugar de discutir constantemente de dónde procede cada cifra.
En nuestro artículo sobre cómo cerrar el mes en D+5 sin vivir en Excel explicamos cómo organizar esta rutina para disponer de información útil durante los primeros días del mes.
Errores habituales al realizar un análisis financiero
Mirar únicamente la cuenta de resultados
Una empresa puede tener beneficios y quedarse sin liquidez.
La rentabilidad debe analizarse junto con caja y balance.
Confundir EBITDA con cash flow
El EBITDA no incorpora directamente las inversiones ni las necesidades de circulante.
Analizar ratios sin contexto
Un indicador aislado puede ser engañoso.
Debe compararse con otros periodos, presupuesto, sector y estructura del negocio.
Ignorar el capital invertido
Una empresa puede aumentar beneficios utilizando una cantidad desproporcionada de recursos.
No analizar la calidad de los saldos
Un saldo de clientes puede contener importes vencidos o de dudoso cobro.
Un inventario puede incorporar productos obsoletos.
Comparar periodos no homogéneos
Cambios en perímetro, criterios contables, estacionalidad o fechas pueden distorsionar las conclusiones.
Confundir hipótesis con hechos
Que aumenten los clientes no demuestra automáticamente un deterioro del cobro.
Hay que investigar y verificar.
Presentar demasiada información
Un buen informe de dirección debe destacar lo importante y permitir profundizar cuando sea necesario.
No convertir el análisis en decisiones
Si cada mes se presenta el mismo informe y nunca se actúa sobre las conclusiones, el problema ya no es de información.
Es de gestión.
Cómo saber si tu empresa necesita mejorar su análisis financiero
Existen algunas señales claras.
- Recibes la contabilidad, pero te cuesta interpretar los resultados.
- No sabes explicar por qué cambia el margen.
- La empresa gana dinero, pero siempre tiene problemas de caja.
- El presupuesto se prepara una vez al año y apenas se revisa.
- No tienes una previsión fiable de tesorería.
- Desconoces la rentabilidad por cliente o línea de negocio.
- Las inversiones se aprueban sin un análisis financiero completo.
- No existe una visión clara de la deuda y sus vencimientos.
- Preparar un informe para bancos o inversores requiere varios días.
- La dirección toma decisiones importantes sin conocer su impacto económico.
Estas situaciones no significan necesariamente que el negocio esté mal gestionado.
Pero sí indican que puede existir una oportunidad de profesionalizar su dirección financiera.
El papel de un CFO externo en el análisis financiero
Una asesoría contable y una dirección financiera cumplen funciones diferentes y complementarias.
La contabilidad registra, clasifica y presenta las operaciones conforme a los criterios aplicables.
La dirección financiera utiliza esa información para comprender el negocio, anticipar riesgos y apoyar decisiones.
Un CFO externo puede ayudar a:
- Definir un modelo financiero de gestión.
- Construir reporting mensual.
- Analizar márgenes y desviaciones.
- Supervisar la tesorería.
- Preparar presupuestos y forecasts.
- Evaluar inversiones.
- Analizar deuda y financiación.
- Diseñar indicadores relevantes.
- Participar en las decisiones de dirección.
Para muchas pymes, externalizar esta función permite incorporar experiencia financiera sin necesidad de contratar un director financiero a jornada completa.
En empresas con mayor complejidad, puede ser adecuado disponer de una estructura más amplia de profesionales especializados.
En Diligo ofrecemos ambas posibilidades mediante nuestros servicios de CFO Externo y Oficina CFO.
El objetivo no es preparar informes adicionales.
Es que la empresa disponga de la información y del criterio necesarios para tomar mejores decisiones.
Preguntas frecuentes sobre análisis financiero
¿Cómo se hace un análisis financiero de una empresa paso a paso?
Un procedimiento práctico consiste en revisar primero la cuenta de resultados, después el balance y finalmente el estado de flujos de efectivo. A partir de esa información se calculan ratios de rentabilidad, liquidez, endeudamiento y eficiencia, se comparan periodos y se investigan las principales desviaciones.
El análisis debería terminar con conclusiones, riesgos identificados y propuestas de actuación.
¿Cuáles son los principales ratios de análisis financiero?
Entre los más habituales se encuentran el margen bruto, margen EBITDA, margen neto, ratio corriente, deuda financiera neta, deuda neta sobre EBITDA, periodos medios de cobro y pago, rotación de inventarios, ROE y ROIC.
La selección depende del sector y del objetivo del análisis.
¿Qué diferencia hay entre análisis económico y financiero?
El análisis económico se centra principalmente en la capacidad de generar resultados y rentabilidad.
El análisis financiero estudia la estructura de recursos, la financiación, la liquidez y la capacidad de atender obligaciones.
En la práctica, ambos deben realizarse conjuntamente.
¿Es suficiente analizar el EBITDA?
No.
El EBITDA es un indicador útil, pero no explica por sí solo la generación de caja, el endeudamiento, las inversiones ni el rendimiento del capital.
Una empresa puede tener EBITDA positivo y sufrir problemas financieros importantes.
¿Cada cuánto tiempo debería realizarse un análisis financiero?
Para muchas pymes resulta recomendable disponer de un análisis mensual, con seguimiento más frecuente de la tesorería cuando el negocio lo requiere.
Además, conviene realizar revisiones más profundas al preparar presupuestos, inversiones, operaciones de financiación o decisiones estratégicas.
¿Qué información necesito para analizar financieramente una pyme?
Como mínimo:
- Cuenta de resultados.
- Balance de situación.
- Información de tesorería.
- Detalle de deuda financiera.
- Saldos de clientes y proveedores.
- Inventarios, cuando sean relevantes.
- Inversiones realizadas.
- Información comparativa de periodos anteriores.
Para un diagnóstico más completo también son útiles el presupuesto, las previsiones financieras y los datos operativos del negocio.
¿Se puede hacer un análisis financiero con Excel?
Sí.
Excel permite construir modelos financieros, calcular ratios y preparar comparativas.
Pero cuando el volumen de datos crece o existen varias fuentes de información, puede ser conveniente automatizar las cargas y el reporting.
Lo importante no es la herramienta, sino la fiabilidad del dato y la calidad del análisis.
Lecciones para las pymes actuales
Un análisis financiero completo deja varias enseñanzas fundamentales:
- Facturar más no significa necesariamente ganar más.
- Tener beneficios no garantiza disponer de liquidez.
- El EBITDA no equivale al efectivo generado.
- El balance permite identificar dónde está comprometido el capital.
- El circulante puede consumir caja incluso en empresas rentables.
- La deuda debe analizarse junto con sus vencimientos y la capacidad de pago.
- Las inversiones deben evaluarse por su retorno y su impacto financiero.
- Los ratios necesitan contexto y comparabilidad.
- Los datos deben reconciliarse antes de interpretarlos.
- Un análisis financiero debe terminar en decisiones, no únicamente en indicadores.
Conclusión
Realizar un análisis financiero de una empresa no consiste en aprender una colección de fórmulas.
Consiste en comprender cómo se relacionan los resultados, los activos, las obligaciones, la financiación y la generación de caja.
En nuestro ejemplo, una empresa rentable con 2,4 millones de ventas, 330.000 euros de EBITDA y 150.000 euros de beneficio neto presenta una situación que no puede interpretarse únicamente desde su cuenta de resultados.
Necesitamos conocer también el capital comprometido en clientes e inventarios, las inversiones realizadas, la deuda financiera y la caja generada por la actividad.
Solo conectando esas dimensiones podemos construir un diagnóstico razonable.
Y el paso más importante viene después:
Utilizar ese diagnóstico para decidir mejor.
En Diligo ayudamos a las empresas a profesionalizar su análisis y dirección financiera, combinando conocimiento experto, información contable, datos operativos y herramientas de Business Intelligence.
Nuestro objetivo es que cada empresario conozca no solo cuánto gana su compañía, sino por qué obtiene ese resultado, qué riesgos tiene y qué decisiones pueden mejorar su futuro.
¿Quieres conocer la situación financiera real de tu empresa y descubrir dónde puedes mejorar rentabilidad, caja y eficiencia?
Contacta con Diligo y te ayudamos a transformar tus datos en un análisis financiero completo y orientado a decisiones.
¿Te gustó este artículo? Compártelo con otros empresarios y directivos y síguenos para más contenido sobre análisis financiero, rentabilidad, control de gestión y dirección financiera.