· Equipo Diligo · Gestión Financiera · 17 min read
ROIC: cómo saber si tu empresa está creando valor de verdad
Descubre cómo utilizar el ROIC para medir si tu empresa genera suficiente rentabilidad sobre el capital invertido y entender si crecer está creando valor o simplemente consumiendo más recursos.
¿Tu empresa necesita dirección financiera profesional?
Descubre cómo un CFO externo puede transformar tu gestión financiera.
Crecer no siempre significa crear valor
Imagina dos empresas.
Las dos facturan 10 millones de euros.
Las dos generan 1 millón de beneficio operativo después de impuestos.
A primera vista, podrían parecer igualmente rentables.
Pero existe una diferencia.
La primera necesita 5 millones de euros de capital para operar.
La segunda necesita 12 millones.
Aunque generan el mismo resultado, no están utilizando el capital con la misma eficiencia.
La primera obtiene mucho más rendimiento por cada euro que tiene invertido en el negocio.
Eso es precisamente lo que intenta medir el ROIC, o Return on Invested Capital.
Y responde a una pregunta fundamental:
¿Cuánto rendimiento genera la empresa por cada euro de capital que necesita para funcionar?
Porque aumentar ventas, EBITDA o beneficio puede ser positivo.
Pero si para conseguir ese crecimiento necesitamos invertir cada vez más dinero y el retorno obtenido es insuficiente, podemos estar creciendo sin crear valor.
¿Qué es el ROIC?
ROIC significa Return on Invested Capital, o retorno sobre el capital invertido.
Mide la rentabilidad operativa generada por una empresa en relación con el capital necesario para desarrollar su actividad.
De forma simplificada:
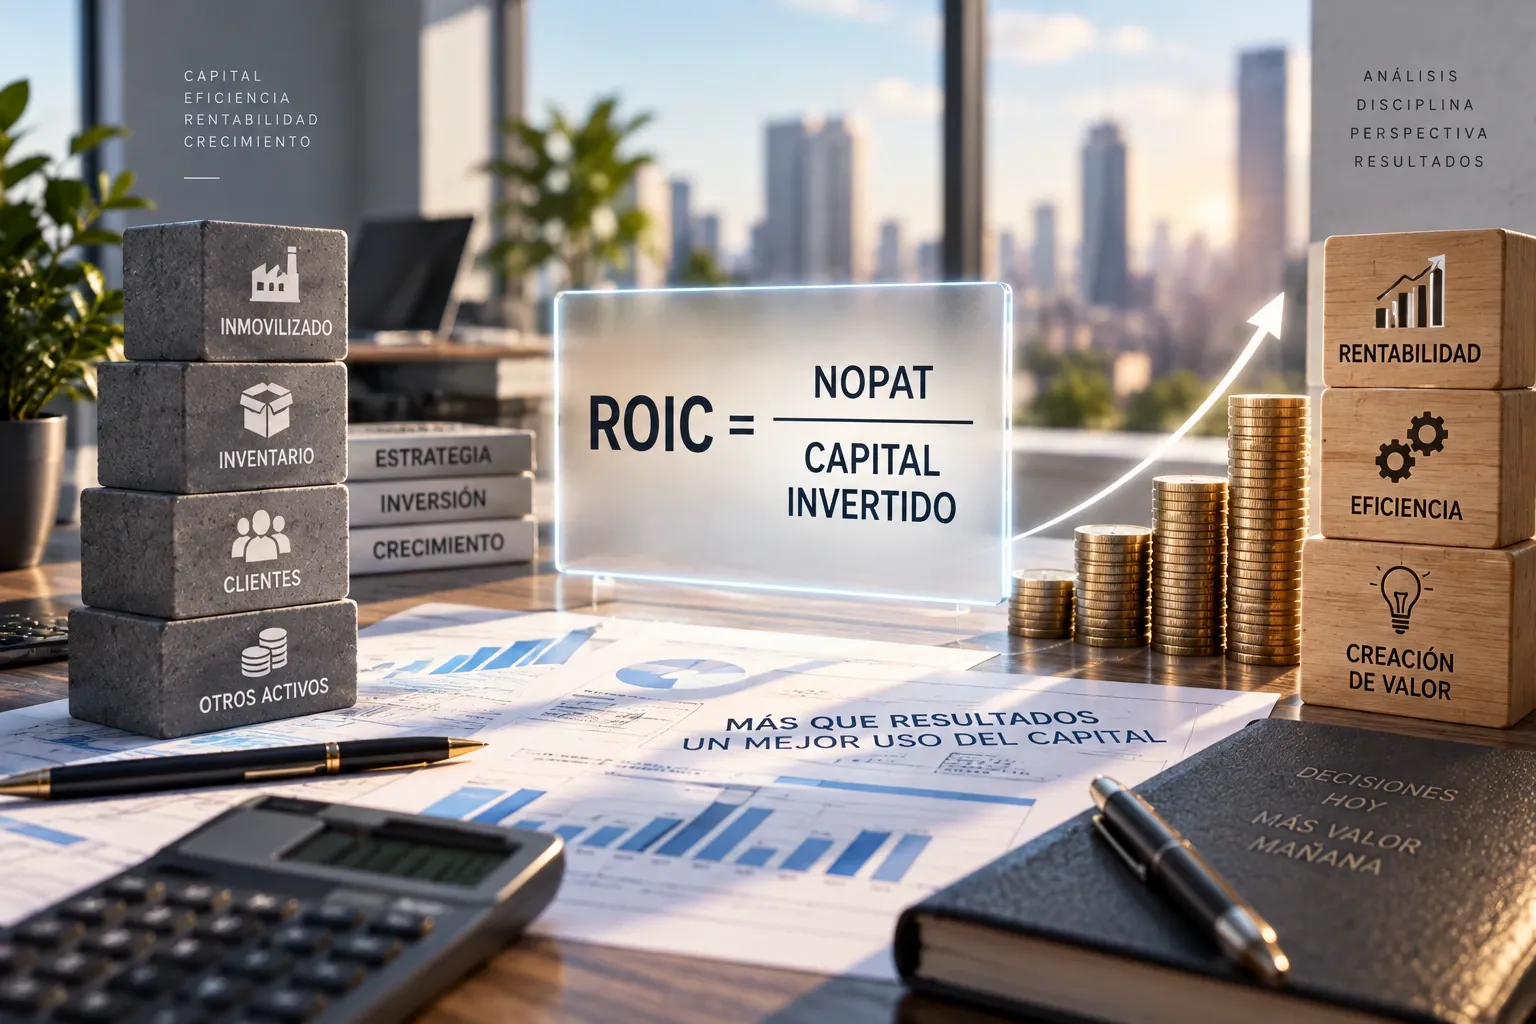
ROIC = NOPAT / Capital invertido
Donde:
- NOPAT es el beneficio operativo después de impuestos.
- Capital invertido representa los recursos financieros comprometidos en la actividad operativa.
El ROIC intenta medir la eficiencia con la que una empresa utiliza su capital.
Por ejemplo:
Si una compañía genera 1 millón de euros de NOPAT utilizando 5 millones de capital invertido:
ROIC = 1.000.000 / 5.000.000 = 20%
La empresa genera aproximadamente 20 céntimos de beneficio operativo después de impuestos por cada euro de capital invertido.
Por qué el ROIC es diferente de mirar solo el beneficio
Supongamos que una empresa aumenta su EBITDA de 1 millón a 1,5 millones.
Un crecimiento del 50%.
Parece una excelente evolución.
Pero imaginemos que para conseguirlo ha tenido que:
- comprar nueva maquinaria,
- aumentar inventario,
- financiar más clientes,
- abrir instalaciones,
- incrementar significativamente sus activos.
Si el capital invertido pasa de 4 millones a 10 millones, la fotografía cambia.
La empresa gana más dinero.
Pero necesita muchísimo más capital para generarlo.
Por eso una de las preguntas más importantes de una dirección financiera debería ser:
¿Cuánto capital adicional hemos necesitado para generar ese beneficio adicional?
El ROIC introduce exactamente esa perspectiva.
El EBITDA es útil para medir resultado operativo, pero no dice cuánto capital ha hecho falta para generarlo. El ROIC completa esa fotografía.
Qué es el NOPAT
El numerador del ROIC suele ser el NOPAT, Net Operating Profit After Tax.
Representa el beneficio operativo después de impuestos, sin considerar cómo está financiada la empresa.
Una aproximación habitual es:
NOPAT = EBIT × (1 - tipo impositivo)
Por ejemplo:
- EBIT: 1.500.000 €
- Tipo impositivo efectivo utilizado para el análisis: 25%
NOPAT aproximado:
1.125.000 €
¿Por qué utilizamos EBIT y no beneficio neto?
Porque queremos analizar la rentabilidad de la actividad independientemente de si la empresa se financia con más deuda o más fondos propios.
Los intereses pertenecen a la estructura financiera.
El ROIC intenta primero medir cómo funciona económicamente el negocio.
Qué entendemos por capital invertido
Aquí está probablemente la parte más importante del cálculo.
El capital invertido representa los recursos necesarios para que la empresa pueda desarrollar su actividad.
Puede aproximarse desde dos perspectivas.
Desde la financiación
Una aproximación frecuente parte de:
- fondos propios,
- más deuda financiera,
- menos caja excedentaria y determinados activos no operativos.
Desde la operación
También puede analizarse a partir de los activos necesarios para operar:
- inmovilizado,
- inventario,
- clientes,
- otros activos operativos,
menos financiación operativa espontánea como:
- proveedores,
- determinadas cuentas a pagar.
En términos prácticos, podemos pensar en:
Capital invertido = Activos operativos netos necesarios para generar el negocio
No existe una única presentación válida para todas las empresas.
Lo importante es mantener criterios consistentes y separar lo operativo de aquello que no forma parte realmente del negocio.
Un ejemplo sencillo de ROIC
Imaginemos una empresa industrial.
Resultados
- Ventas: 12.000.000 €
- EBIT: 1.600.000 €
- Tipo impositivo utilizado: 25%
NOPAT:
1.200.000 €
Capital utilizado
La empresa necesita:
- inmovilizado operativo: 5.000.000 €
- capital circulante operativo: 3.000.000 €
Capital invertido:
8.000.000 €
Por tanto:
ROIC = 1.200.000 / 8.000.000 = 15%
La empresa obtiene un retorno operativo aproximado del 15% sobre el capital invertido.
Pero todavía falta una pregunta.
¿Es bueno un ROIC del 15%?
La respuesta depende de cuánto cuesta ese capital.
ROIC frente al coste de capital
El ROIC gana verdadero significado cuando lo comparamos con el WACC, Weighted Average Cost of Capital.
El WACC representa, de forma simplificada, el coste medio que soporta la empresa por los recursos aportados por accionistas y financiadores.
Si una empresa obtiene:
- ROIC: 15%
- WACC: 9%
el negocio genera un retorno superior al coste estimado de financiar el capital utilizado.
El diferencial sería:
15% - 9% = 6 puntos porcentuales
Ese diferencial suele denominarse ROIC spread.
Conceptualmente:
ROIC > WACC
La actividad está generando un retorno superior al coste del capital.
ROIC ≈ WACC
La empresa genera aproximadamente el retorno requerido por quienes financian el negocio.
ROIC < WACC
El rendimiento generado no compensa suficientemente el coste del capital utilizado.
Esta comparación introduce una idea muy importante:
no basta con ser rentable; hay que ser suficientemente rentable para justificar el capital empleado.
Calcular este diferencial con rigor —coste de equity, coste de deuda y estructura financiera— es una de las funciones que asumimos desde nuestra Oficina CFO: no se trata solo de un ratio, sino de entender si el negocio está creando o destruyendo valor económico.
La empresa que crece y destruye valor
Este es uno de los usos más interesantes del ROIC.
Imaginemos una empresa que tiene:
- ROIC actual: 16%
- coste de capital: 9%
El negocio existente genera valor.
Ahora decide crecer.
Invierte 3 millones de euros en nuevos activos y circulante.
Pero las nuevas inversiones producen solo un retorno del 6%.
La facturación crecerá.
El EBITDA probablemente también.
Quizá incluso aumente el beneficio neto.
Pero el nuevo capital está produciendo un retorno inferior al coste que supone financiarlo.
Ese crecimiento puede destruir valor económico.
Esta idea parece contraintuitiva porque estamos acostumbrados a asociar:
más ventas = mejor empresa
No necesariamente.
La pregunta correcta es:
¿A qué rentabilidad estamos reinvirtiendo el dinero necesario para crecer?
El crecimiento necesita capital
Cuando una empresa crece, normalmente necesita más recursos.
Puede necesitar:
- más inventario,
- más cuentas por cobrar,
- maquinaria,
- almacenes,
- tecnología,
- instalaciones,
- equipos.
Ese capital tiene un coste.
Pensemos en una empresa de distribución que aumenta ventas un 30%.
Excelente.
Pero para conseguirlo necesita:
- 800.000 € adicionales de stock,
- 600.000 € adicionales financiando clientes,
- 400.000 € de nuevas instalaciones.
El crecimiento requiere 1,8 millones de euros adicionales.
Ahora necesitamos conocer cuánto beneficio adicional genera.
Solo entonces podemos valorar si el crecimiento merece el capital utilizado.
Una parte importante de ese capital adicional suele estar en el circulante. Para profundizar en cómo liberarlo, te recomendamos nuestro artículo Working Capital Management: cómo optimizar el capital circulante y liberar cash.
ROIC y CAPEX: dos análisis que deben ir juntos
El análisis del ROIC conecta directamente con las decisiones de CAPEX.
Antes de una inversión preguntamos:
- cuánto cuesta,
- qué cash flow generará,
- cuál será su VAN,
- cuál será su TIR,
- cuál es el payback.
Después de invertir deberíamos comprobar:
¿Qué retorno está generando realmente ese capital?
El ROIC permite trasladar el análisis desde el business case inicial hasta el rendimiento real del negocio.
Por eso CAPEX y ROIC deberían estar relacionados.
No basta con aprobar inversiones.
Hay que comprobar posteriormente si están produciendo el retorno prometido.
Cómo construir ese business case lo desarrollamos en CAPEX en pymes: cómo saber si una inversión realmente merece la pena. El ROIC es el indicador que permite revisar, a posteriori, si aquella inversión está cumpliendo lo prometido.
ROIC y margen: dos empresas muy diferentes
El ROIC también ayuda a entender que una empresa puede ser extraordinaria por motivos muy distintos.
Consideremos dos negocios.
Empresa A
- Margen operativo alto.
- Necesita muchos activos.
- Mucho capital invertido.
Empresa B
- Margen menor.
- Requiere muy pocos activos.
- Poco circulante.
- Poco capital para crecer.
La empresa B puede obtener un ROIC superior incluso teniendo menor margen.
¿Por qué?
Porque utiliza mucho menos capital para generar cada euro de beneficio.
Esto explica por qué no debemos analizar únicamente márgenes.
La eficiencia de capital también importa.
Las dos grandes palancas del ROIC
Podemos entender el ROIC mediante dos grandes variables:
Rentabilidad operativa
Cuánto beneficio operativo generamos sobre las ventas.
Eficiencia del capital
Cuántas ventas somos capaces de generar con el capital invertido.
Conceptualmente:
ROIC ≈ Margen NOPAT × Rotación del capital invertido
Esto resulta muy útil para diagnóstico.
Una empresa puede mejorar su ROIC porque:
- aumenta precios,
- mejora margen,
- reduce costes,
- utiliza mejor sus activos,
- necesita menos stock,
- cobra antes,
- elimina activos improductivos.
No existe una única forma de mejorar el retorno.
Cómo mejorar el ROIC aumentando margen
La primera vía consiste en generar más resultado con el mismo capital.
Algunas palancas pueden ser:
- subir precios,
- reducir descuentos,
- mejorar el mix,
- renegociar compras,
- automatizar procesos,
- reducir costes,
- mejorar productividad,
- abandonar productos poco rentables.
Aquí conectamos ROIC con análisis como:
- Price-Volume-Mix,
- rentabilidad por cliente,
- centros de coste,
- Cost to Serve y rentabilidad por producto, cliente y canal.
Mejorar margen puede incrementar el ROIC sin necesidad de invertir más capital.
Cómo mejorar el ROIC utilizando menos capital
La segunda vía consiste en mantener resultados utilizando menos recursos.
Por ejemplo:
- reducir inventario,
- cobrar antes,
- eliminar activos ociosos,
- vender maquinaria infrautilizada,
- optimizar capacidad,
- mejorar planificación,
- reducir inversiones innecesarias.
Imaginemos una empresa que genera 1 millón de NOPAT sobre 10 millones de capital.
ROIC:
10%
Si consigue liberar 2 millones de capital manteniendo el mismo resultado:
1.000.000 / 8.000.000 = 12,5%
No ha vendido más.
No ha aumentado precios.
Simplemente utiliza mejor el capital.
El circulante también consume capital
Uno de los errores habituales es pensar que el capital invertido se limita a maquinaria e instalaciones.
El working capital también importa.
Una empresa que tarda mucho en cobrar o mantiene demasiado inventario necesita financiar esos recursos.
Por ejemplo:
Empresa AA
- Clientes: 2 M€
- Inventario: 1,5 M€
- Proveedores: 1 M€
Capital circulante operativo:
2,5 M€
Empresa BB
Con el mismo nivel de ventas:
- Clientes: 1 M€
- Inventario: 0,8 M€
- Proveedores: 1 M€
Capital circulante operativo:
0,8 M€
La segunda empresa necesita 1,7 millones menos para operar.
Ese capital liberado puede utilizarse para:
- reducir deuda,
- invertir,
- repartir dividendos,
- financiar crecimiento.
La gestión del circulante también es una herramienta de creación de valor.
El peligro del inventario
El inventario merece especial atención.
Una empresa puede mejorar disponibilidad de producto aumentando stock.
Pero cada euro de inventario representa capital inmovilizado.
Además genera riesgos:
- obsolescencia,
- deterioro,
- almacenamiento,
- seguros,
- financiación.
El objetivo no debería ser tener el mínimo inventario posible.
Debería ser mantener el nivel necesario para operar correctamente sin inmovilizar capital de forma innecesaria.
Esta perspectiva cambia la conversación.
El stock deja de ser únicamente un problema logístico.
También es una decisión financiera.
ROIC por unidad de negocio
El ROIC es especialmente potente cuando se analiza por:
- línea de negocio,
- división,
- país,
- tienda,
- producto,
- unidad operativa.
Supongamos que una empresa tiene dos divisiones.
División A
- NOPAT: 600.000 €
- Capital invertido: 2.500.000 €
ROIC:
24%
División B
- NOPAT: 900.000 €
- Capital invertido: 7.500.000 €
ROIC:
12%
La división B genera más beneficio absoluto.
Pero necesita tres veces más capital.
Esto puede cambiar las decisiones sobre dónde invertir el siguiente euro.
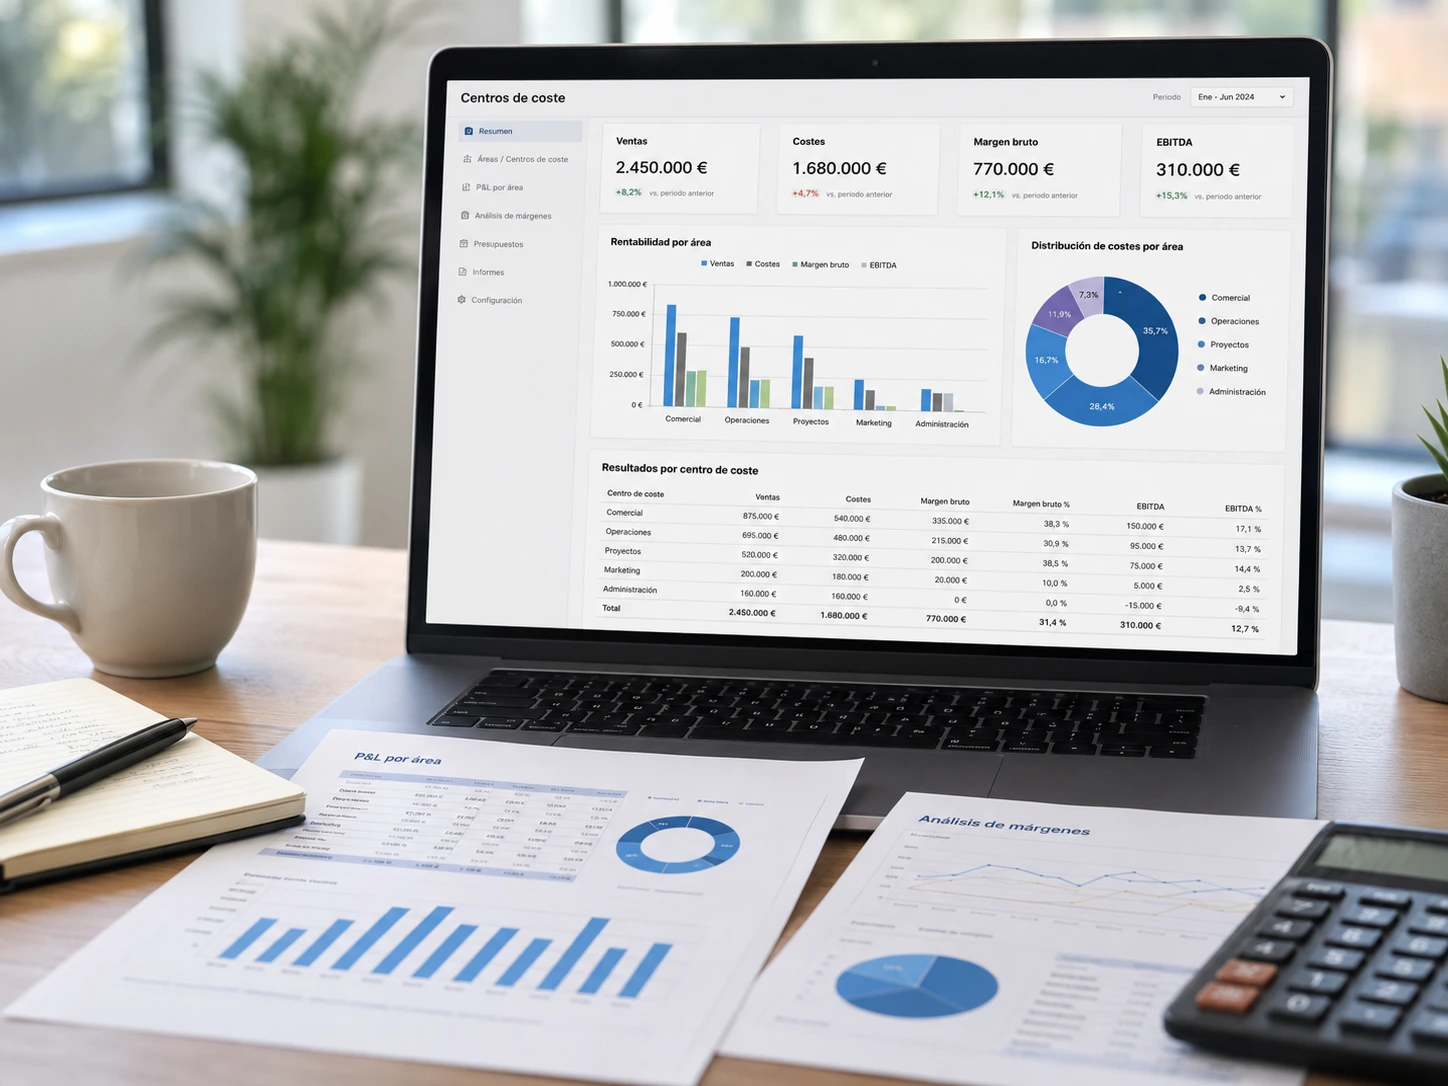
Para poder hacer este análisis, la empresa necesita ver la rentabilidad por área con claridad. Ese es precisamente el papel de los centros de coste: separar el resultado para saber dónde se está utilizando bien el capital y dónde no.
El ROIC como herramienta de asignación de capital
Una empresa siempre dispone de capital limitado.
Puede utilizarlo para:
- crecer orgánicamente,
- comprar maquinaria,
- desarrollar productos,
- abrir geografías,
- adquirir otra empresa,
- reducir deuda,
- mantener liquidez.
Una función importante de la dirección es decidir dónde asignarlo.
Aquí el ROIC ayuda a responder:
¿Dónde produce más valor cada euro adicional invertido?
Eso no significa invertir automáticamente en la unidad con ROIC histórico más alto.
También hay que analizar:
- capacidad de crecimiento,
- riesgo,
- tamaño de mercado,
- competencia,
- necesidades futuras,
- retorno incremental.
Pero introduce disciplina financiera en la decisión.
Esta es una de las conversaciones que un CFO externo debería traer al comité de dirección: no solo si hemos ganado más, sino dónde merece la pena reinvertir el siguiente euro.
ROIC histórico vs ROIC incremental
Esta diferencia es fundamental.
El ROIC histórico explica el rendimiento del capital ya invertido.
Pero cuando evaluamos crecimiento, nos interesa especialmente el ROIC incremental.
Es decir:
¿Qué retorno genera el nuevo capital que estamos incorporando?
Una empresa puede tener un ROIC histórico excelente del 25%.
Pero si sus nuevas inversiones generan únicamente un 7%, la calidad del negocio está deteriorándose.
Por eso conviene vigilar la evolución, no solo el nivel actual.
Un ejemplo de crecimiento rentable
Imaginemos:
Año 1
- NOPAT: 1.000.000 €
- Capital invertido: 5.000.000 €
- ROIC: 20%
Año 2
La empresa invierte 1.000.000 € adicional.
El nuevo capital genera 180.000 € adicionales de NOPAT.
Ahora:
- NOPAT: 1.180.000 €
- Capital invertido: 6.000.000 €
- ROIC: 19,7%
El ROIC agregado baja ligeramente.
Pero el nuevo capital genera aproximadamente:
180.000 / 1.000.000 = 18%
Si el coste de capital está significativamente por debajo, el crecimiento sigue siendo atractivo desde una perspectiva económica.
La ligera caída del ROIC global no necesariamente es mala.
Por eso hay que interpretar el indicador, no convertirlo en una religión.
Crecer con ROIC alto puede ser extraordinariamente potente
Una empresa con un ROIC elevado y oportunidades para reinvertir grandes cantidades de capital a retornos similares tiene una combinación especialmente potente.
Puede:
- generar beneficios,
- reinvertirlos,
- obtener un retorno atractivo sobre esa reinversión,
- volver a generar más recursos,
- repetir el proceso.
Aquí aparece una relación muy importante entre:
ROIC + reinversión + crecimiento
No basta con tener un ROIC alto.
La empresa también necesita oportunidades donde reinvertir capital a buenos retornos.
Un negocio excelente pero sin posibilidades de reinversión puede generar mucha caja, pero tendrá menos capacidad para multiplicar su tamaño orgánicamente.
ROIC frente a ROE
El ROE mide la rentabilidad obtenida sobre los fondos propios.
Es útil, pero puede verse muy influido por la deuda.
Supongamos dos empresas idénticas operativamente.
Una tiene poca deuda.
La otra utiliza mucho apalancamiento.
La segunda puede mostrar un ROE mucho más elevado simplemente porque utiliza menos equity.
Eso no significa necesariamente que su negocio operativo sea mejor.
El ROIC intenta neutralizar buena parte de este efecto analizando el rendimiento generado para el conjunto del capital utilizado en la actividad.
Por eso ambos indicadores responden a preguntas distintas.
El origen de esta forma de pensar la rentabilidad está en el análisis DuPont. Lo contamos en Donaldson Brown y DuPont: el origen del ROE y del análisis financiero moderno.
ROIC frente a ROA
El ROA relaciona el resultado con los activos.
También es útil, pero puede incluir activos que no están directamente relacionados con la operación o utilizar medidas de beneficio afectadas por financiación.
El ROIC intenta centrarse más directamente en:
- resultado operativo,
- después de impuestos,
- frente al capital realmente comprometido en el negocio.
De nuevo, no existe un ratio universalmente superior.
Cada uno responde a una pregunta diferente.
ROIC frente a EBITDA
El EBITDA mide resultado operativo antes de:
- intereses,
- impuestos,
- amortizaciones,
- depreciaciones.
Es una métrica muy útil.
Pero no nos dice cuánto capital ha sido necesario para generar ese EBITDA.
Dos empresas pueden tener:
EBITDA: 2 M€
Pero una necesita 5 millones de capital y otra 20 millones.
Económicamente no son iguales.
El EBITDA explica capacidad operativa de generación de resultado.
El ROIC incorpora además la eficiencia con la que se utilizan los recursos.
Una empresa puede tener buen EBITDA y mal ROIC
Esto es especialmente relevante en negocios intensivos en capital.
Imaginemos:
- EBITDA: 3 M€
- EBIT: 2 M€
- NOPAT: 1,5 M€
- Capital invertido: 20 M€
ROIC:
7,5%
Si el coste de capital fuese superior a ese nivel, el negocio podría generar EBITDA positivo y, aun así, ofrecer un retorno económico insuficiente sobre los recursos utilizados.
Por eso ninguna métrica debería analizarse de forma aislada.
ROIC y adquisiciones
El concepto también es relevante en M&A.
Cuando una empresa adquiere otra, compromete capital.
La pregunta debería ser:
¿Qué retorno obtendremos sobre el capital total destinado a la adquisición?
Esto obliga a considerar:
- precio pagado,
- deuda asumida,
- integración,
- inversiones adicionales,
- sinergias,
- beneficio operativo esperado.
Una adquisición puede aumentar inmediatamente:
- ventas,
- EBITDA,
- tamaño.
Y aun así ofrecer un retorno insuficiente.
Comprar crecimiento no garantiza crear valor.
En Diligo, este análisis forma parte de nuestros Transaction Services: no basta con cerrar la operación, hay que entender qué retorno se está comprando. Una valoración profesional y una due diligence financiera ayudan a no pagar de más por un crecimiento que no crea valor.
El efecto de pagar demasiado
Imaginemos una empresa que genera 1 millón de NOPAT.
Si el capital necesario para adquirirla e integrarla es de 5 millones:
Retorno:
20%
Si, en cambio, acabamos pagando 12 millones:
Retorno:
8,3%
El negocio adquirido es exactamente el mismo.
Lo que cambia es el precio pagado por acceder a sus flujos.
Esta es una de las razones por las que la disciplina de valoración es tan importante.
Un excelente activo puede convertirse en una mala inversión si se paga demasiado.
Cómo se construye esa disciplina lo explicamos en nuestra guía de valoración de empresas y en el proceso de fusiones y adquisiciones para pymes.
Cómo incorporar el ROIC al reporting mensual
El ROIC no necesariamente debe calcularse cada día.
Pero debería formar parte del reporting estratégico.
Una estructura útil podría incluir:
- NOPAT,
- capital invertido,
- ROIC,
- evolución últimos 12 meses,
- ROIC vs presupuesto,
- ROIC vs coste de capital,
- capital circulante,
- CAPEX,
- retorno incremental.
También puede analizarse por unidad de negocio.
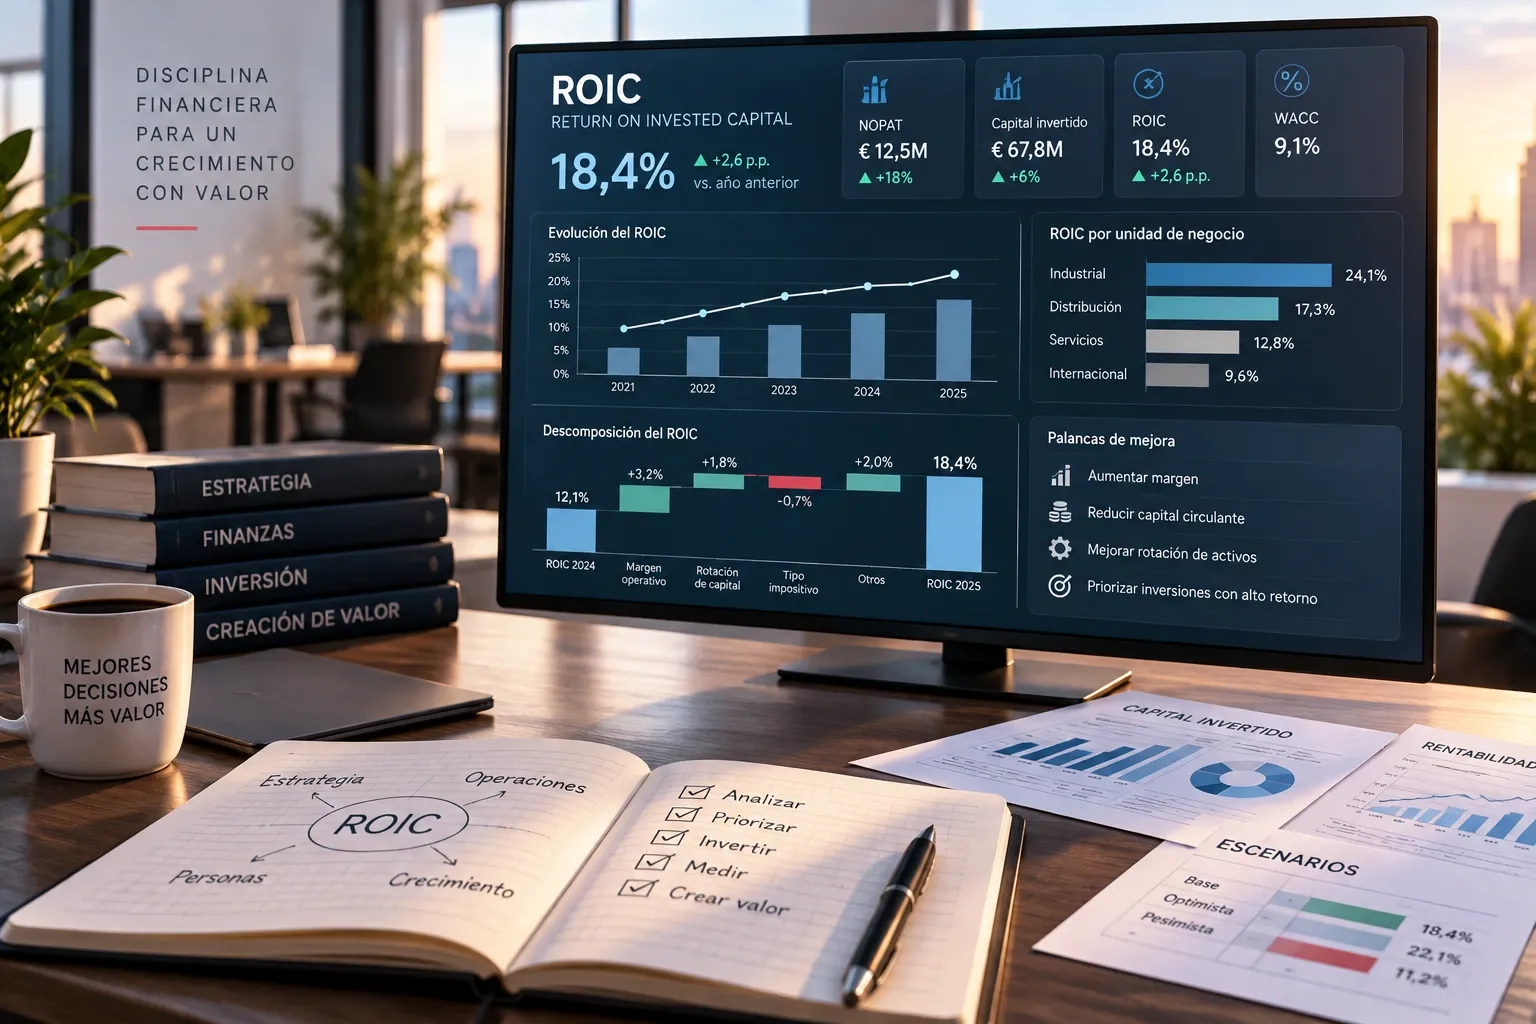
El objetivo no es llenar un dashboard de ratios.
Es entender si el negocio utiliza cada vez mejor o peor sus recursos.
Si la información está dispersa entre Excel, ERP y contabilidad, un dashboard de Business Intelligence permite seguir el ROIC, el circulante y el CAPEX con la misma disciplina con la que se sigue el EBITDA.
El puente de ROIC
Del mismo modo que podemos construir un puente de EBITDA, también podemos analizar qué ha hecho cambiar el ROIC.
Por ejemplo:
ROIC año anterior:
14%
Efectos positivos:
- mejor precio,
- reducción de costes,
- menor inventario,
- reducción de clientes.
Efectos negativos:
- nuevo CAPEX aún infrautilizado,
- deterioro del mix,
- mayor capital circulante.
ROIC actual:
16%
Esta descomposición permite explicar la evolución de manera mucho más accionable.
Qué decisiones puede mejorar el ROIC
Un buen análisis puede influir en decisiones como:
- subir precios,
- cerrar productos poco rentables,
- reducir inventario,
- mejorar cobros,
- renegociar proveedores,
- vender activos improductivos,
- posponer CAPEX,
- priorizar una división,
- abandonar una inversión,
- revisar adquisiciones,
- cambiar la asignación de capital.
Por eso el ROIC no debería considerarse únicamente una métrica para inversores.
También puede ser una herramienta de dirección.
Errores habituales al calcular ROIC
Utilizar beneficio neto sin ajustar
El beneficio neto incluye el impacto de financiación.
Para ROIC suele ser más coherente trabajar con resultado operativo después de impuestos.
Incluir caja excedentaria
La caja que no es necesaria para operar puede distorsionar el capital utilizado por el negocio.
Ignorar el circulante
Clientes e inventarios también consumen capital.
Mezclar criterios entre periodos
Si cambiamos continuamente la definición de capital invertido, la evolución pierde comparabilidad.
Utilizar únicamente el cierre del año
En negocios estacionales puede ser más representativo utilizar capital medio durante el periodo.
Comparar empresas completamente diferentes
Los niveles normales de ROIC pueden variar mucho entre modelos de negocio e industrias.
Ignorar inversiones recientes
Un activo recién instalado puede consumir capital antes de alcanzar su rendimiento normal.
Buscar precisión falsa
Existen ajustes sofisticados posibles.
Pero para muchas pymes, una metodología razonable, consistente y comprensible aporta más valor que un modelo perfecto que nadie utiliza.
Qué ROIC debería tener una empresa
No existe un porcentaje universal.
Un ROIC del 12% puede ser excelente en un negocio y mediocre en otro.
Depende de:
- riesgo,
- industria,
- coste de financiación,
- estructura del negocio,
- ciclo económico,
- intensidad de capital.
La comparación más relevante suele ser:
ROIC frente al coste de capital de la propia empresa
Y después:
- evolución histórica,
- presupuesto,
- competidores comparables,
- retorno incremental de nuevas inversiones.
El objetivo no debería ser alcanzar un número arbitrario.
Debería ser mantener un retorno sostenible que compense adecuadamente el capital utilizado y el riesgo asumido.
El ROIC no sustituye a la caja
Una empresa puede presentar un buen ROIC y sufrir tensiones de tesorería.
Especialmente durante fases de crecimiento.
Por ejemplo, puede tener:
- excelente rentabilidad,
- fuerte crecimiento,
- ROIC alto,
pero necesitar financiar:
- inventario,
- clientes,
- CAPEX.
Por eso ROIC debe convivir con:
- cash flow,
- forecast de tesorería,
- deuda,
- capital circulante.
Rentabilidad y liquidez siguen siendo dimensiones diferentes.
Tampoco sustituye al criterio estratégico
Hay inversiones cuyo retorno inicial puede ser bajo porque:
- abren un nuevo mercado,
- desarrollan tecnología,
- generan capacidades futuras,
- crean barreras de entrada.
Eso no significa que deban descartarse automáticamente.
Pero la dirección debería saber qué retorno está sacrificando, durante cuánto tiempo y qué hipótesis justifican hacerlo.
El ROIC aporta información.
La estrategia decide qué hacer con ella.
Un modelo sencillo para una pyme
Una pyme puede empezar con cuatro pasos.
1. Calcular NOPAT
Partir del EBIT y estimar el impuesto operativo correspondiente.
2. Calcular capital invertido
Identificar los activos y recursos operativos necesarios para el negocio.
3. Calcular ROIC
Dividir NOPAT entre capital invertido medio o representativo.
4. Compararlo
Analizar:
- evolución,
- presupuesto,
- coste de capital,
- inversiones nuevas.
Con esto ya podemos empezar a responder preguntas muy potentes.
Las preguntas que debería hacer un CFO
Cuando analiza ROIC, un CFO debería poder responder:
- ¿Estamos creando suficiente retorno sobre nuestro capital?
- ¿Está mejorando o empeorando?
- ¿Qué divisiones generan mayor retorno?
- ¿Dónde tenemos capital improductivo?
- ¿Cuánto capital necesita nuestro crecimiento?
- ¿Qué retorno generan las nuevas inversiones?
- ¿Qué está deteriorando el ROIC?
- ¿Dónde deberíamos invertir el siguiente euro?
- ¿Podemos liberar capital sin perjudicar el negocio?
- ¿Seguimos creando valor al crecer?
Estas preguntas llevan la conversación desde la contabilidad hacia la asignación de capital.
Si tu empresa no tiene internamente esa función, un CFO externo o una Oficina CFO pueden incorporar este análisis al reporting de dirección sin necesidad de crear un departamento financiero completo.
Lecciones para las pymes actuales
El ROIC deja varias ideas especialmente importantes:
- Crecer no significa necesariamente crear valor.
- El beneficio debe analizarse junto con el capital necesario para generarlo.
- Un buen EBITDA puede esconder una utilización ineficiente del capital.
- El circulante también consume recursos financieros.
- CAPEX y ROIC deberían analizarse conjuntamente.
- El retorno incremental importa tanto como el histórico.
- ROIC debe compararse con el coste de capital.
- Liberar capital puede mejorar rentabilidad sin vender más.
- Cada euro reinvertido debería tener una lógica económica.
- La asignación de capital es una de las decisiones más importantes de la dirección.
Conclusión
Una empresa no crea valor simplemente porque venda más, genere más EBITDA o sea más grande.
Crea valor cuando consigue generar un retorno adecuado sobre los recursos que necesita para funcionar y crecer.
El ROIC introduce esa disciplina.
Obliga a conectar:
- resultado operativo,
- activos,
- circulante,
- inversiones,
- crecimiento,
- coste de capital.
Y permite hacer una pregunta mucho más exigente que “¿estamos creciendo?”:
¿Estamos utilizando bien el capital que tenemos comprometido en el negocio?
En Diligo, ayudamos a las empresas a analizar su rentabilidad, capital invertido y creación de valor para que las decisiones de crecimiento e inversión no se basen únicamente en facturación o EBITDA.
¿Quieres saber si tu empresa está generando suficiente retorno sobre el capital que utiliza? Contáctanos en Diligo y te ayudamos a convertir tus datos financieros en decisiones de asignación de capital con criterio.
¿Te gustó este artículo? Compártelo con otros profesionales y síguenos para más contenido sobre rentabilidad, creación de valor y dirección financiera.