· Equipo Diligo · Transaction Services · 11 min read
Red flags en due diligence financiera: 15 señales de alerta que no puedes ignorar
Descubre los principales red flags financieros que debes identificar durante una due diligence. Aprende a detectar EBITDA inflado, deuda oculta, problemas de capital circulante y otros riesgos críticos que pueden cambiar el precio o hacer fracasar la transacción.
¿Estás pensando en comprar, vender o valorar tu empresa?
Nuestro equipo de transaction services te acompaña en todo el proceso.
Durante una due diligence financiera, identificar red flags (señales de alerta) a tiempo puede ser la diferencia entre cerrar una buena operación o comprar un problema caro. Estos indicadores revelan riesgos ocultos que pueden impactar significativamente en el precio, las garantías o incluso la decisión de seguir adelante con la transacción.
La regla de oro: Un red flag no significa necesariamente “no comprar”, pero sí requiere cuantificar su impacto y negociar protecciones adecuadas.
En este artículo te explicamos los 15 red flags financieros más críticos que debes buscar durante una due diligence, cómo detectarlos y qué hacer cuando los encuentras.
Red flags en calidad de ingresos y EBITDA
🔴 1. EBITDA inflado con ajustes no justificados
Qué buscar:
- Ajustes al alza por gastos “extraordinarios” que en realidad son recurrentes
- Eliminación de costes que volverán a aparecer post-cierre
- Ingresos no recurrentes contabilizados como normales
- Cambios de criterio contable para mejorar resultados
Cómo detectarlo:
- Revisa cada ajuste al EBITDA línea por línea
- Compara con ejercicios anteriores: ¿ese “gasto extraordinario” aparece cada año?
- Analiza la justificación documental de cada ajuste
- Verifica si los ajustes benefician consistentemente al vendedor
Impacto típico: Reducción del EBITDA normalizado entre 10-30%, lo que puede reducir el precio de compra significativamente.
Qué hacer:
- Exige evidencias documentales de cada ajuste
- Normaliza el EBITDA eliminando ajustes no justificados
- Negocia el precio basado en el EBITDA real normalizado
🔴 2. Ingresos de baja calidad o no recurrentes
Qué buscar:
- Dependencia de proyectos puntuales que no se repetirán
- Ingresos por venta de activos contabilizados como operativos
- Facturación concentrada en pocos clientes (más del 30% en un solo cliente)
- Ingresos por contratos que están a punto de expirar sin renovación asegurada
Cómo detectarlo:
- Análisis de ingresos por cliente (últimos 3 años)
- Revisión de contratos clave y fechas de expiración
- Identificación de ingresos extraordinarios vs. recurrentes
- Análisis de tendencia: ¿crecen los ingresos o son estables?
Impacto típico: Sobrevaloración del negocio si se asume que los ingresos actuales son sostenibles.
Qué hacer:
- Clasifica ingresos recurrentes vs. no recurrentes
- Ajusta las proyecciones futuras eliminando ingresos no sostenibles
- Negocia garantías sobre contratos clave
🔴 3. Márgenes inconsistentes o en declive
Qué buscar:
- Márgenes que mejoran artificialmente en el último año
- Deterioro progresivo de márgenes sin explicación clara
- Márgenes muy por encima de la media del sector sin justificación
- Cambios bruscos en la estructura de costes
Cómo detectarlo:
- Análisis de evolución de márgenes (últimos 3-5 años)
- Comparación con benchmarks del sector
- Revisión de políticas de precios y costes
- Análisis de estacionalidad y ciclos del negocio
Impacto típico: Indica problemas operativos subyacentes o insostenibilidad del modelo de negocio.
Qué hacer:
- Investiga las causas raíz del deterioro de márgenes
- Valida si las mejoras recientes son sostenibles
- Ajusta proyecciones futuras con márgenes realistas
Red flags en capital circulante y flujo de caja
🔴 4. Capital circulante negativo o insuficiente
Qué buscar:
- Necesidades de capital circulante crecientes sin financiación adecuada
- Dependencia excesiva de proveedores para financiar operaciones
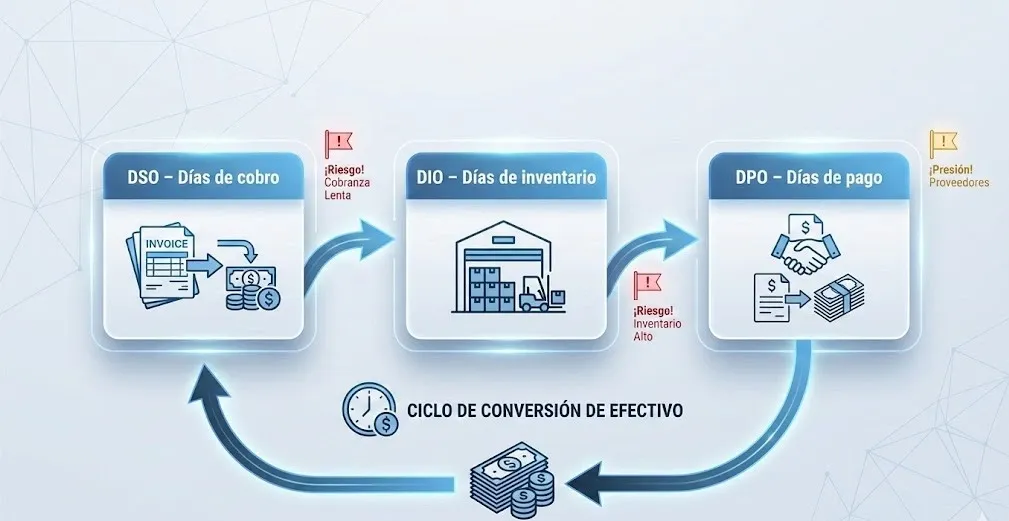
- Días de cobro (DSO) muy altos comparado con el sector
- Días de pago (DPO) muy bajos, indicando presión de proveedores
Cómo detectarlo:
- Cálculo de capital circulante neto (NWC)
- Análisis de evolución histórica del NWC
- Comparación de ratios DSO, DPO, DIO con el sector
- Revisión de estacionalidad y necesidades puntas
Impacto típico: Necesidad de inyectar capital adicional post-cierre o problemas de liquidez inmediatos.
Qué hacer:
- Define un NWC objetivo basado en promedios históricos
- Negocia ajuste de precio por desviación del NWC objetivo
- Incluye cláusulas de ajuste de precio por capital circulante en el SPA
🔴 5. Flujo de caja negativo a pesar de EBITDA positivo
Qué buscar:
- EBITDA positivo pero flujo de caja operativo negativo
- Grandes inversiones en capital circulante que consumen caja
- Inversiones en activos fijos no reflejadas en el EBITDA
- Pagos anticipados o cobros diferidos que distorsionan el cash flow
Cómo detectarlo:
- Reconciliación EBITDA → Flujo de caja operativo
- Análisis de variaciones de capital circulante
- Revisión de inversiones en activos fijos (CAPEX)
- Análisis de flujos de caja históricos (últimos 3 años)
Impacto típico: El negocio puede ser rentable en papel pero no generar caja suficiente para operar.
Qué hacer:
- Valora el negocio basándote en flujo de caja, no solo EBITDA
- Identifica las causas de la diferencia EBITDA vs. cash flow
- Ajusta proyecciones futuras con flujos de caja realistas
🔴 6. Dependencia excesiva de financiación a corto plazo
Qué buscar:
- Líneas de crédito utilizadas al máximo de forma permanente
- Renovaciones constantes de deuda a corto plazo
- Dependencia de financiación de proveedores para operar
- Falta de acceso a financiación bancaria estable
Cómo detectarlo:
- Análisis de estructura de deuda (corto vs. largo plazo)
- Revisión de límites de crédito y utilización
- Análisis de historial de renovaciones de deuda
- Revisión de convenios bancarios y condiciones
Impacto típico: Riesgo de liquidez y necesidad de refinanciación post-cierre.
Qué hacer:
- Evalúa la capacidad de refinanciación post-cierre
- Negocia garantías sobre acceso a financiación
- Considera ajustes de precio por necesidad de capital adicional
Red flags en deuda y estructura financiera
🔴 7. Deuda oculta o fuera de balance
Qué buscar:
- Pasivos por arrendamientos operativos no contabilizados como deuda
- Contingencias y provisiones insuficientes
- Deuda con proveedores a largo plazo no reflejada
- Garantías y avales que pueden convertirse en deuda
Cómo detectarlo:
- Revisión exhaustiva de notas a los estados financieros
- Análisis de contratos de arrendamiento (IFRS 16)
- Identificación de contingencias y litigios pendientes
- Revisión de garantías y avales otorgados
Impacto típico: La deuda neta real puede ser significativamente mayor, reduciendo el valor de la empresa.
Qué hacer:
- Calcula la deuda neta ajustada incluyendo todos los pasivos
- Negocia ajustes de precio por deuda oculta
- Incluye garantías sobre deuda no declarada en el SPA
🔴 8. Contingencias fiscales no provisionadas
Qué buscar:
- Inspecciones fiscales pendientes o en curso
- Criterios fiscales agresivos que pueden ser cuestionados
- Discrepancias entre contabilidad y fiscalidad
- Provisiones fiscales insuficientes
Cómo detectarlo:
- Revisión de declaraciones fiscales (últimos 3-5 años)
- Análisis de criterios contables vs. fiscales
- Identificación de inspecciones fiscales pendientes
- Revisión de asesoramiento fiscal recibido
Impacto típico: Pasivos fiscales futuros que pueden reducir significativamente el valor de la empresa.
Qué hacer:
- Solicita opinión de asesor fiscal independiente
- Cuantifica el impacto potencial de contingencias
- Negocia garantías fiscales amplias en el SPA
🔴 9. Estructura de deuda insostenible
Qué buscar:
- Ratio de deuda/EBITDA muy elevado (>5x)
- Pagos de intereses que consumen gran parte del EBITDA
- Vencimientos concentrados en corto plazo
- Condiciones de deuda muy restrictivas (covenants)
Cómo detectarlo:
- Cálculo de ratios de apalancamiento
- Análisis de capacidad de pago (cobertura de intereses)
- Revisión de calendario de vencimientos
- Análisis de convenios bancarios y covenants
Impacto típico: Necesidad de refinanciación urgente o riesgo de incumplimiento.
Qué hacer:
- Evalúa la viabilidad de refinanciación
- Negocia ajustes de precio por riesgo de deuda
- Considera reestructuración de deuda como condición previa
Red flags en información financiera y contable
🔴 10. Cambios de criterio contable recientes
Qué buscar:
- Cambios en políticas contables en el último año
- Cambios de auditor sin justificación clara
- Modificaciones en criterios de reconocimiento de ingresos
- Cambios en métodos de valoración de inventarios
Cómo detectarlo:
- Comparación de políticas contables entre ejercicios
- Revisión de notas a los estados financieros
- Análisis de cambios en el informe de auditoría
- Identificación de cambios que mejoran resultados artificialmente
Impacto típico: Resultados financieros que no son comparables entre períodos.
Qué hacer:
- Exige reconciliación de resultados con criterios consistentes
- Normaliza resultados aplicando criterios uniformes
- Valida cambios de criterio con el auditor
🔴 11. Estados financieros no auditados o con salvedades
Qué buscar:
- Cuentas anuales sin auditoría en empresas de cierto tamaño
- Informes de auditoría con salvedades significativas
- Cambios frecuentes de auditor
- Retrasos en la presentación de cuentas anuales
Cómo detectarlo:
- Revisión de informes de auditoría (últimos 3 años)
- Análisis de salvedades y observaciones del auditor
- Verificación de cumplimiento de obligaciones de presentación
- Revisión de historial de auditores
Impacto típico: Falta de confianza en la información financiera y posibles sorpresas futuras.
Qué hacer:
- Exige auditoría completa antes de cerrar
- Investiga las causas de salvedades anteriores
- Considera ajustes de precio por falta de información fiable
🔴 12. Desviaciones significativas entre presupuesto y realidad
Qué buscar:
- Desviaciones presupuestarias sistemáticas y grandes
- Presupuestos poco realistas o demasiado optimistas
- Falta de explicaciones coherentes para desviaciones
- Proyecciones futuras sin base histórica
Cómo detectarlo:
- Comparación presupuesto vs. real (últimos 3 años)
- Análisis de tendencia de desviaciones
- Revisión de metodología de elaboración de presupuestos
- Validación de supuestos de proyecciones futuras
Impacto típico: Proyecciones futuras poco fiables que pueden llevar a sobrevaloración.
Qué hacer:
- Ajusta proyecciones futuras con supuestos conservadores
- Valida metodología de elaboración de presupuestos
- Negocia garantías sobre cumplimiento de proyecciones
Red flags en aspectos operativos con impacto financiero
🔴 13. Dependencia de clientes o proveedores críticos
Qué buscar:
- Más del 30% de ingresos concentrados en un solo cliente
- Dependencia de un proveedor único para materias primas clave
- Contratos con clientes/proveedores clave próximos a expirar
- Falta de diversificación en cartera de clientes
Cómo detectarlo:
- Análisis de concentración de ingresos por cliente
- Revisión de contratos con clientes principales
- Análisis de dependencia de proveedores
- Evaluación de riesgo de pérdida de clientes clave
Impacto típico: Riesgo significativo de pérdida de ingresos o interrupción operativa.
Qué hacer:
- Cuantifica el impacto de pérdida de cliente/proveedor clave
- Negocia garantías sobre contratos clave
- Ajusta valoración por riesgo de concentración
🔴 14. Estacionalidad extrema no gestionada
Qué buscar:
- Variaciones estacionales muy marcadas sin financiación adecuada
- Necesidades de capital circulante muy variables
- Resultados concentrados en pocos meses del año
- Falta de planificación para períodos de baja actividad
Cómo detectarlo:
- Análisis de ingresos y resultados por mes/trimestre
- Identificación de patrones estacionales
- Análisis de necesidades de financiación estacional
- Revisión de gestión de capital circulante estacional
Impacto típico: Necesidades de financiación adicionales o problemas de liquidez estacionales.
Qué hacer:
- Planifica necesidades de financiación estacional
- Ajusta valoración considerando estacionalidad
- Negocia garantías sobre gestión de estacionalidad
🔴 15. Inversiones en activos fijos insuficientes o excesivas
Qué buscar:
- CAPEX muy por debajo de la depreciación (activos envejecidos)
- CAPEX muy por encima de lo necesario (sobreinversión)
- Falta de plan de renovación de activos
- Activos obsoletos que requerirán inversión futura
Cómo detectarlo:
- Comparación CAPEX vs. depreciación (últimos 3-5 años)
- Análisis de edad y estado de activos fijos
- Revisión de planes de inversión futuros
- Comparación con estándares del sector
Impacto típico: Necesidad de inversiones futuras no contempladas o activos infrautilizados.
Qué hacer:
- Ajusta EBITDA normalizado por CAPEX necesario
- Incluye necesidades de inversión futura en valoración
- Negocia garantías sobre estado de activos
Cómo actuar cuando encuentras red flags
Detectar estos indicadores en un checklist es el punto de partida, pero cuantificar su impacto real en el precio requiere un análisis de Due Diligence Financiera estructurado, con acceso al detalle contable y financiero de la operación.
📋 Paso 1: Cuantificar el impacto
No todos los red flags tienen el mismo peso. Prioriza según:
- Materialidad: ¿Cuánto impacta en el precio o en la viabilidad del negocio?
- Probabilidad: ¿Es un riesgo cierto o solo potencial?
- Mitigación: ¿Se puede resolver o proteger con garantías?
📋 Paso 2: Investigar las causas raíz
No te quedes en el síntoma, investiga la causa:
- ¿Es un problema estructural o puntual?
- ¿Hay explicaciones legítimas?
- ¿Se puede resolver post-cierre?
📋 Paso 3: Negociar protecciones
Según el tipo de red flag, negocia:
- Ajustes de precio: Reducción del precio de compra
- Garantías en el SPA: Protecciones contractuales
- Retenciones (escrow): Fondos retenidos para cubrir riesgos
- Earn-outs: Parte del precio condicionada a resultados futuros
- Condiciones precedentes: Requisitos antes de cerrar
📋 Paso 4: Decidir si seguir adelante
Algunos red flags pueden ser “deal breakers”:
- Deal breakers típicos: Fraude, información falsa, deuda oculta masiva, contingencias fiscales muy significativas
- Negociables: Red flags con impacto cuantificable y mitigable
- Aceptables: Red flags menores ya reflejados en el precio
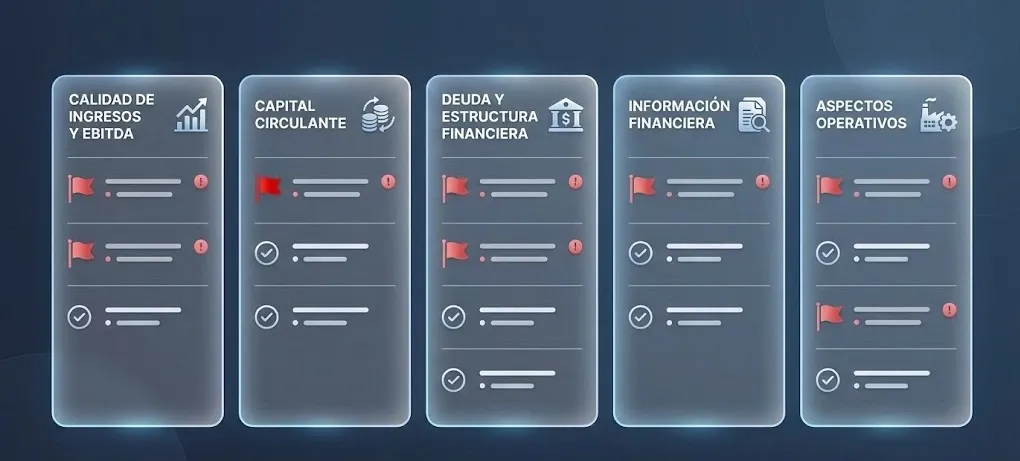
Checklist de red flags financieros
✅ Calidad de ingresos y EBITDA
- EBITDA normalizado justificado y documentado
- Ingresos recurrentes vs. no recurrentes identificados
- Márgenes consistentes y comparables con el sector
- Sin cambios de criterio contable recientes
✅ Capital circulante y flujo de caja
- Capital circulante positivo y adecuado
- Flujo de caja operativo positivo
- Ratios DSO, DPO, DIO en línea con el sector
- Sin dependencia excesiva de financiación a corto plazo
✅ Deuda y estructura financiera
- Deuda neta calculada incluyendo todos los pasivos
- Sin contingencias fiscales significativas
- Estructura de deuda sostenible
- Ratios de apalancamiento razonables
✅ Información financiera
- Estados financieros auditados sin salvedades
- Criterios contables consistentes
- Presupuestos realistas y cumplidos
- Proyecciones futuras con base sólida
✅ Aspectos operativos
- Diversificación adecuada de clientes y proveedores
- Estacionalidad gestionada correctamente
- Inversiones en activos fijos adecuadas
- Sin dependencias críticas no mitigadas
Errores comunes al evaluar red flags
❌ Error 1: Ignorar red flags “menores”
Problema: Pensar que un red flag pequeño no importa.
Solución: Acumulan. Varios red flags menores pueden sumar un problema significativo.
❌ Error 2: No cuantificar el impacto
Problema: Identificar el red flag pero no medir su impacto financiero.
Solución: Siempre cuantifica: ¿cuánto reduce el valor? ¿cuánto cuesta resolverlo?
❌ Error 3: Confiar ciegamente en el vendedor
Problema: Aceptar explicaciones sin verificar.
Solución: Verifica todo con documentación y análisis independiente.
❌ Error 4: No negociar protecciones adecuadas
Problema: Encontrar red flags pero no protegerte contractualmente.
Solución: Cada red flag debe tener su protección: ajuste de precio, garantía, retención o condición.
Conclusión
Identificar red flags durante una due diligence financiera no es buscar problemas, es proteger tu inversión. Los red flags más críticos suelen estar relacionados con:
- Calidad de ingresos y EBITDA → Sobrevaloración del negocio
- Capital circulante → Necesidades de financiación no contempladas
- Deuda oculta → Reducción del valor real de la empresa
- Información financiera → Falta de confianza en los datos
Recuerda: Un red flag no significa necesariamente “no comprar”, pero sí requiere cuantificar su impacto, negociar protecciones y, en algunos casos, ajustar el precio o las condiciones del acuerdo.
La clave está en tener un proceso sistemático de identificación, cuantificación y mitigación de riesgos. Con la experiencia adecuada, puedes convertir red flags en oportunidades de negociación y protección.
¿Estás evaluando una transacción y necesitas ayuda para identificar y gestionar red flags financieros? Contacta con nuestro equipo de Transaction Services y te ayudamos a proteger tu inversión.
¿Te ha resultado útil este artículo? Compártelo con otros empresarios que estén evaluando transacciones y síguenos para más consejos sobre due diligence y M&A.