· Equipo Diligo · Dirección Financiera · 18 min read
¿Tienes varias sociedades? Cómo controlar las finanzas de un grupo empresarial sin perder visibilidad
Descubre cómo organizar la dirección financiera de un grupo de empresas, integrar sus resultados, eliminar operaciones intragrupo y controlar la tesorería, la rentabilidad y los riesgos de todas sus sociedades.
¿Tu empresa necesita dirección financiera profesional?
Descubre cómo un CFO externo puede transformar tu gestión financiera.
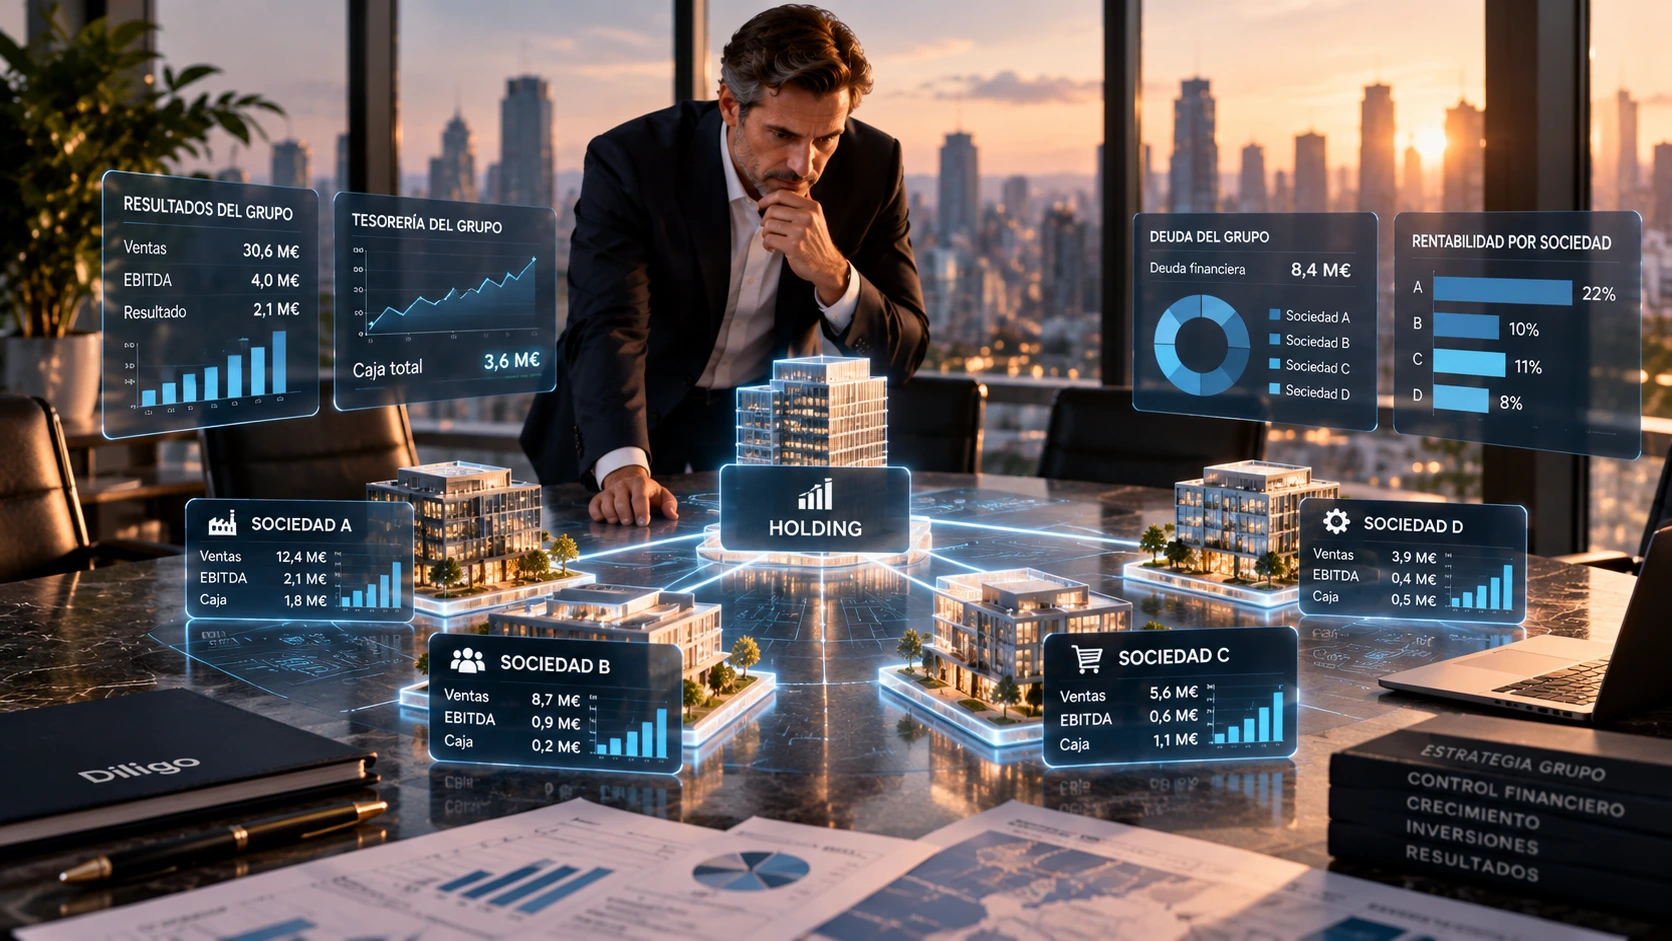
Tu empresa ha crecido. Ahora tienes tres sociedades y tres versiones de la realidad
Imagina una empresa que comenzó con una única sociedad.
Con los años, el negocio crece. Se constituye una segunda compañía para una nueva línea de actividad, se adquiere una tercera empresa y finalmente se crea una sociedad holding para organizar las participaciones.
Desde fuera, todo parece una historia de éxito.
El grupo factura más, tiene nuevos negocios y ha ampliado su presencia en el mercado.
Pero aparece un problema que muchos empresarios conocen bien:
Cada sociedad tiene su contabilidad, sus cuentas bancarias, sus responsables y sus resultados. Sin embargo, nadie dispone de una visión financiera completa del grupo.
Una sociedad parece muy rentable.
Otra necesita financiación.
La tercera tiene bastante caja.
Existen facturas entre ellas, préstamos internos, gastos compartidos y operaciones que no siempre están correctamente conciliadas.
La dirección recibe tres cuentas de resultados, varios balances y diferentes archivos de Excel.
Y aparece una pregunta aparentemente sencilla:
¿Cuánto dinero gana realmente mi grupo empresarial?
La respuesta no siempre consiste en sumar tres columnas.
Por qué gestionar varias sociedades es más complejo que gestionar una sola
Cuando una empresa opera mediante diferentes sociedades, su estructura financiera se vuelve más compleja.
Cada entidad mantiene sus propias obligaciones contables, fiscales y mercantiles.
Pero la dirección necesita tomar decisiones que afectan al conjunto.
Eso genera dos niveles de información:
- La visión individual: qué ocurre dentro de cada sociedad.
- La visión del grupo: cómo funcionan conjuntamente todas las empresas y qué resultado generan frente a terceros.
Ambas perspectivas son necesarias.
Una sociedad puede presentar beneficios mientras otra acumula pérdidas.
Una puede disponer de liquidez mientras otra necesita financiación urgente.
Y determinadas operaciones pueden generar ingresos en una compañía que son gastos en otra, sin representar una venta real para el grupo frente a clientes externos.
Si la información no está correctamente organizada, la dirección corre el riesgo de interpretar como crecimiento lo que simplemente son movimientos internos.
El primer error: sumar las cuentas de resultados
Una de las prácticas más habituales en grupos empresariales pequeños consiste en sumar las cuentas de resultados de todas las sociedades.
A primera vista parece razonable.
Si una sociedad factura 3 millones y otra 2 millones, podríamos pensar que el grupo factura 5 millones.
Pero ¿qué sucede si una de ellas presta servicios a la otra?
Imaginemos tres sociedades:
| Sociedad | Facturación |
|---|---|
| Sociedad A | 2.600.000 € |
| Sociedad B | 3.000.000 € |
| Sociedad C | 1.000.000 € |
| Total agregado | 6.600.000 € |
Sin embargo, dentro de los 2,6 millones de la sociedad A existen 600.000 euros facturados a la sociedad B.
Esos ingresos son reales para la sociedad A, pero no son ingresos procedentes de un cliente externo al grupo.
En una visión consolidada simplificada, suponiendo que las tres sociedades pertenecen íntegramente al perímetro:
Ventas frente a terceros = 6.600.000 € - 600.000 € = 6.000.000 €
El grupo no está vendiendo 6,6 millones al mercado.
Está vendiendo 6 millones.
Esa diferencia puede parecer pequeña, pero en estructuras con muchas operaciones internas puede alterar significativamente la lectura del negocio.
Además, las eliminaciones de operaciones intragrupo pueden requerir ajustes adicionales, por ejemplo, si existen existencias que incorporan beneficios internos no realizados frente a terceros.
Agregar sociedades no equivale a consolidarlas.
Consolidación contable y reporting de gestión: dos necesidades diferentes
Aquí conviene realizar una distinción fundamental.
Cuando hablamos de consolidación, podemos referirnos a dos cuestiones relacionadas, pero diferentes.
Consolidación contable
Es el proceso de elaboración de estados financieros consolidados conforme a la normativa aplicable.
Incluye cuestiones como:
- Determinar el perímetro de consolidación.
- Identificar sociedades dominantes y dependientes.
- Homogeneizar criterios contables.
- Eliminar operaciones y saldos intragrupo.
- Tratar participaciones y fondos propios.
- Reconocer, cuando proceda, socios externos.
- Aplicar los ajustes de consolidación correspondientes.
En España, la obligación de formular cuentas anuales consolidadas se regula principalmente mediante el Código de Comercio y las Normas para la Formulación de Cuentas Anuales Consolidadas.
No todos los conjuntos de sociedades tienen necesariamente obligación de presentar cuentas consolidadas: deben analizarse la existencia de control, el perímetro y las posibles dispensas legales.
Consolidación de gestión
Persigue un objetivo diferente:
Que la dirección pueda entender y gestionar económicamente todas las sociedades desde una perspectiva común.
Puede incluir:
- Cuenta de resultados agregada y ajustada.
- Balance de gestión del grupo.
- Eliminación de operaciones internas.
- Rentabilidad por sociedad.
- Tesorería individual y conjunta.
- Presupuesto del grupo.
- Forecast financiero.
- Comparativas entre negocios.
- Seguimiento de deuda y riesgos.
No sustituye a las cuentas anuales consolidadas cuando estas sean legalmente exigibles.
Pero puede proporcionar algo igualmente importante para el empresario: información recurrente para tomar decisiones.
Y esa información debería estar disponible durante el año, no únicamente después del cierre anual.
El problema de las operaciones intragrupo
Cuando existen varias sociedades aparecen transacciones que pueden complicar considerablemente la información financiera.
Por ejemplo:
- Una sociedad factura servicios de administración a otra.
- La holding repercute gastos de estructura.
- Una empresa vende mercancía a otra sociedad del grupo.
- Se realizan préstamos internos.
- Se comparten trabajadores o instalaciones.
- Una sociedad paga gastos correspondientes a otra.
- Se distribuyen dividendos entre entidades.
- Se producen movimientos de tesorería internos.
Todas estas operaciones pueden tener una justificación económica y jurídica.
El problema aparece cuando la información no está correctamente identificada y conciliada.
Imaginemos que la sociedad A registra una cuenta a cobrar de 200.000 euros frente a la sociedad B.
Sin embargo, la sociedad B solo reconoce 175.000 euros pendientes con A.
Existe una diferencia de 25.000 euros.
¿Se debe a facturas pendientes de contabilizar? ¿A distintos criterios de corte? ¿A un pago no registrado? ¿A una incidencia documental?
Hasta que esa diferencia se resuelva, la información conjunta pierde fiabilidad.
Por eso, un grupo empresarial necesita controles específicos sobre las relaciones entre sus sociedades.
Conciliación intragrupo: una tarea imprescindible
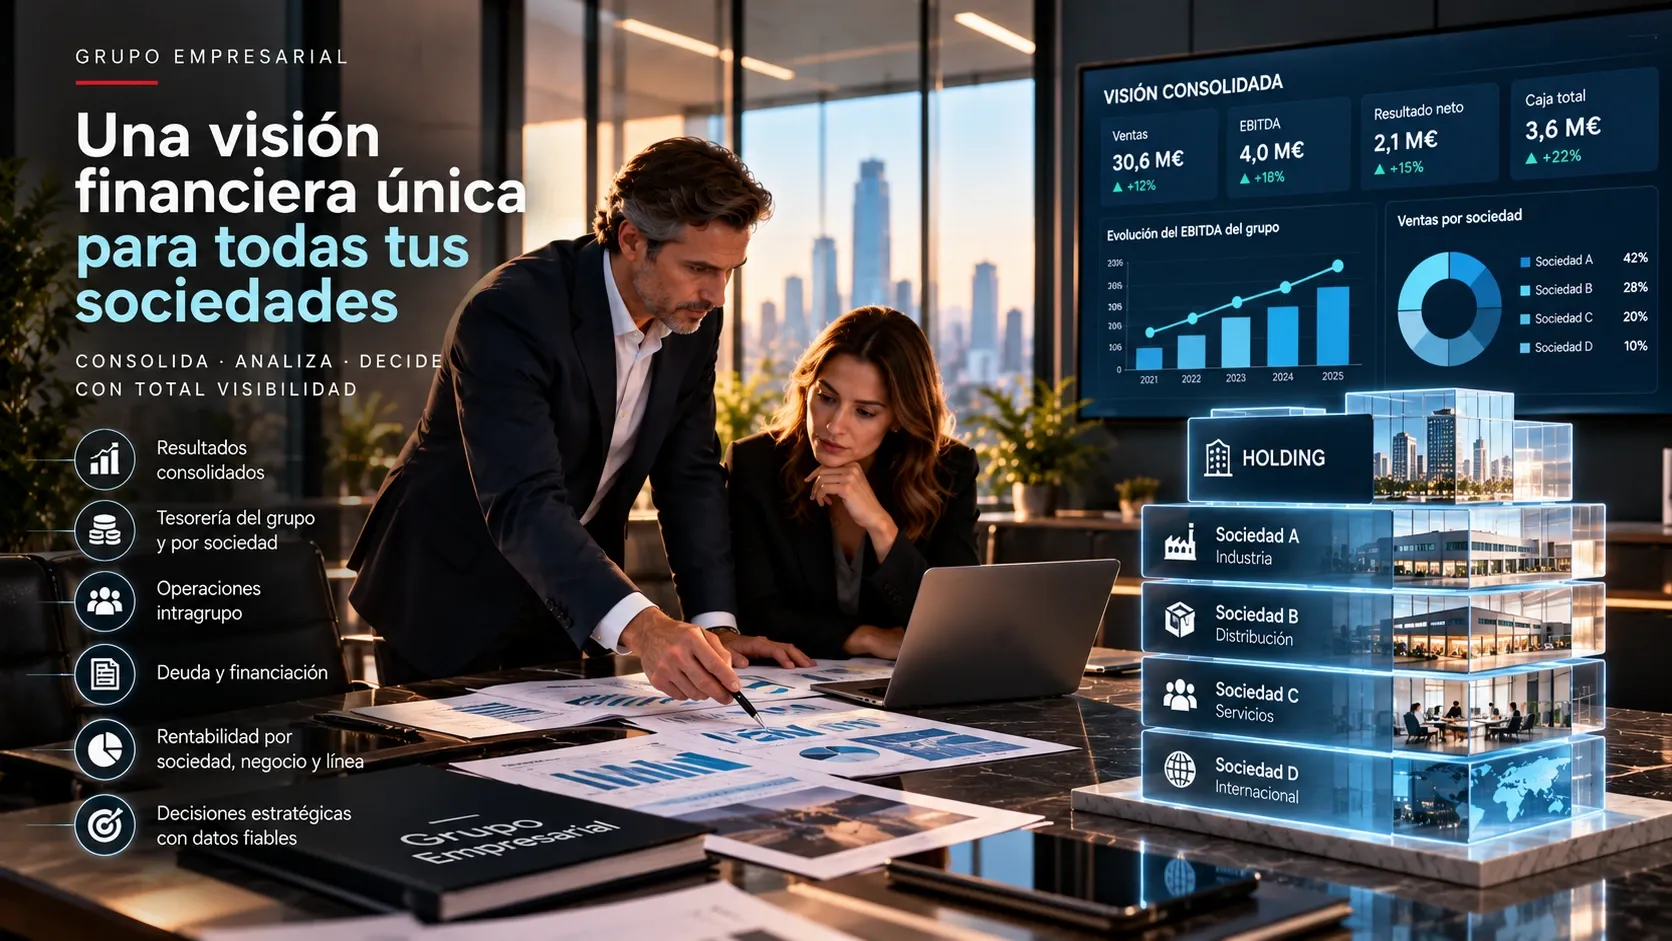
Una práctica recomendable consiste en establecer un proceso periódico de conciliación entre sociedades vinculadas.
Para cada relación relevante deberían poder comprobarse:
- Saldos de clientes y proveedores intragrupo.
- Préstamos y créditos internos.
- Intereses devengados.
- Facturación de servicios.
- Operaciones comerciales.
- Gastos repercutidos.
- Dividendos declarados y pendientes.
- Otros activos y pasivos recíprocos.
El objetivo es identificar diferencias antes de elaborar el reporting conjunto.
No basta con que cada contabilidad cuadre individualmente.
Las relaciones entre sociedades también deben cuadrar entre sí.
Y cuanto mayor sea el número de entidades, mayor importancia tendrá automatizar y documentar estos controles.
Tres sociedades pueden tener tres planes de cuentas diferentes
Otro problema habitual aparece cuando las sociedades utilizan sistemas contables distintos.
Por ejemplo:
- La sociedad A trabaja con un ERP.
- La sociedad B utiliza un software de contabilidad diferente.
- La sociedad C procede de una adquisición reciente y mantiene sus propios criterios.
Aunque todas utilicen el Plan General de Contabilidad español, pueden clasificar determinadas operaciones de manera diferente.
Una empresa puede registrar un gasto como servicio exterior y otra como coste directo.
Una puede separar correctamente determinadas líneas de ingresos, mientras otra las agrupa.
Si simplemente sumamos ambas estructuras, la comparación deja de ser homogénea.
Por eso conviene construir un modelo de reporting financiero común.
Este modelo debe permitir traducir las diferentes contabilidades a una estructura de gestión compartida.
Por ejemplo:
- Ventas netas.
- Costes directos.
- Margen bruto.
- Gastos de personal.
- Otros gastos operativos.
- EBITDA.
- Amortizaciones.
- EBIT.
- Resultado financiero.
- Resultado antes de impuestos.
A partir de ahí, cada sociedad puede conservar su sistema contable mientras la dirección trabaja con criterios comunes.
Una sola estructura de información para todo el grupo
No es imprescindible que todas las sociedades utilicen exactamente el mismo software para disponer de un reporting financiero común.
Lo realmente importante es que los datos puedan integrarse de forma consistente.
Para ello conviene definir:
Un catálogo de sociedades
Cada operación debe identificarse con la entidad a la que pertenece.
Un modelo financiero común
Los ingresos, costes, activos y pasivos deben clasificarse con criterios homogéneos para el reporting.
Identificación de operaciones vinculadas
Las transacciones intragrupo deben distinguirse claramente de las operaciones con terceros.
Calendarios comparables
Todas las sociedades deben reportar periodos compatibles y criterios de corte definidos.
Una política de ajustes
Deben documentarse las reclasificaciones, eliminaciones y ajustes utilizados.
Controles de calidad
Los datos individuales deben reconciliarse con sus respectivas fuentes contables.
Con estos elementos se construye una base más fiable para analizar el negocio.
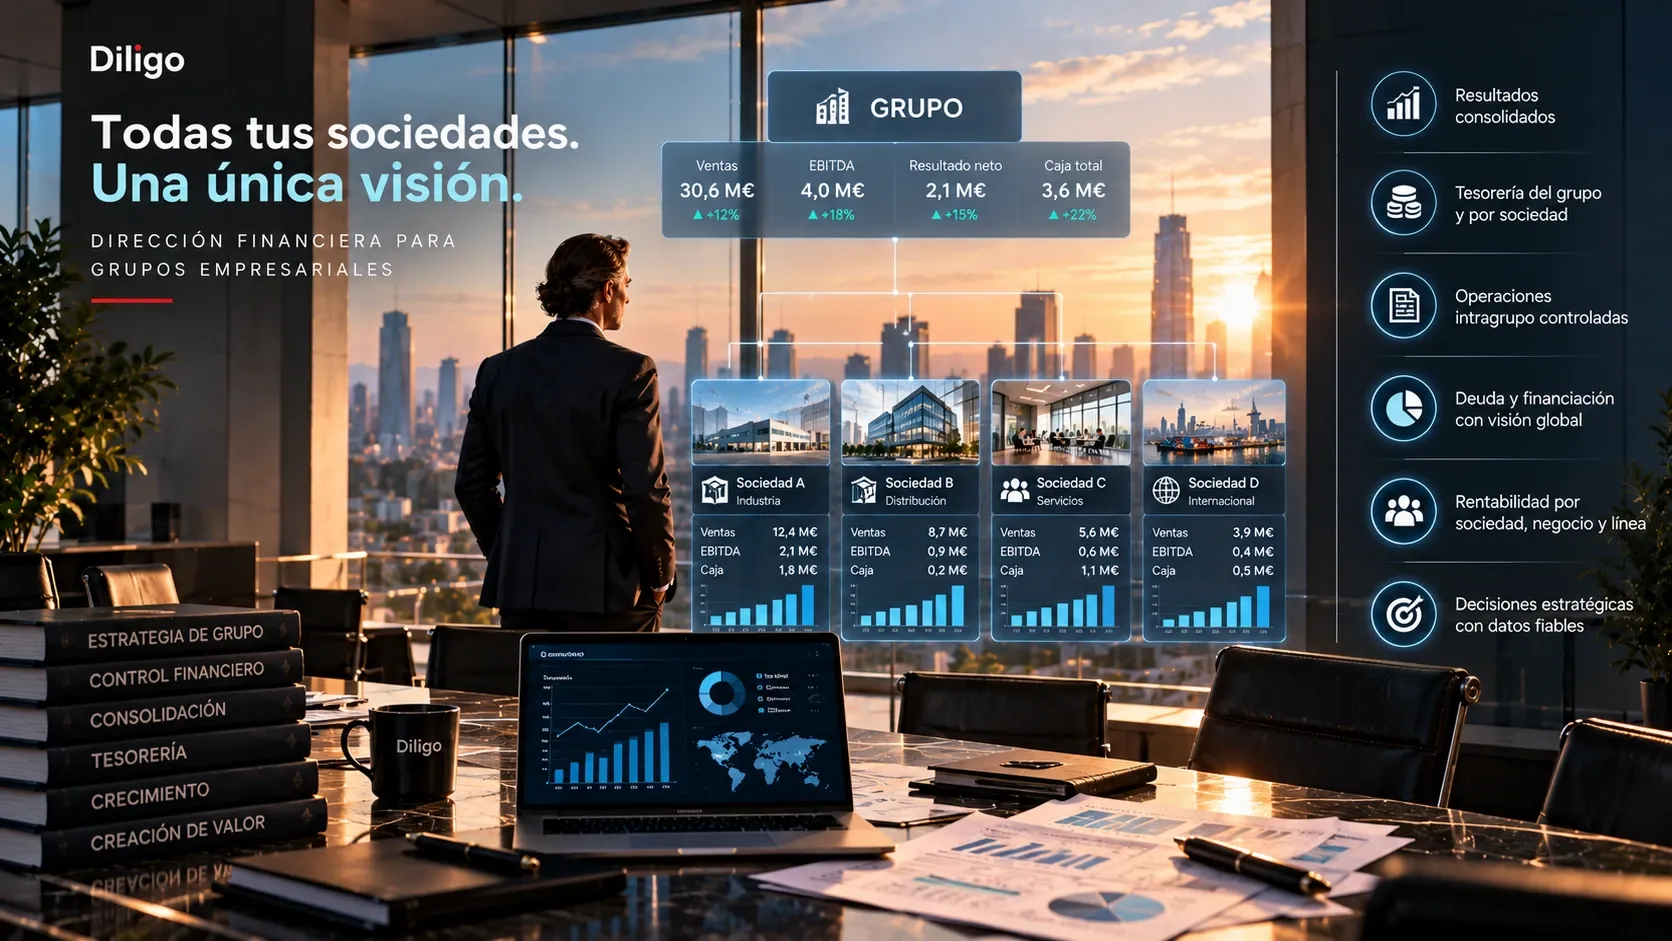
Qué debería mostrar un dashboard financiero de grupo
Un sistema de reporting multisociedad debería permitir navegar entre diferentes niveles de información.
1. Visión global
La dirección debería poder visualizar:
- Ventas externas del grupo.
- EBITDA y evolución.
- Resultado operativo.
- Posición de caja.
- Deuda financiera.
- Necesidades de circulante.
- Principales desviaciones presupuestarias.
2. Visión por sociedad
Cada compañía debe poder analizarse individualmente:
- Rentabilidad.
- Crecimiento.
- Costes.
- Caja.
- Balance.
- Presupuesto.
- Indicadores operativos.
3. Comparación entre sociedades
Esto permite identificar:
- Qué negocios crecen más.
- Cuáles tienen mejores márgenes.
- Qué unidades consumen más recursos.
- Dónde se concentra la deuda.
- Qué sociedades generan o consumen caja.
4. Visión por línea de negocio
Cuando el grupo desarrolla distintas actividades, conviene poder analizarlas independientemente de su estructura jurídica.
Una misma actividad puede estar distribuida entre varias sociedades.
Y una sociedad puede operar varias líneas de negocio.
La estructura legal y la estructura económica no siempre coinciden.
Por eso un buen reporting debe poder analizar ambas dimensiones.
El verdadero riesgo: tener caja en el grupo, pero no donde la necesitas
La tesorería es uno de los aspectos más delicados de una estructura multisociedad.
Imaginemos esta situación:
| Sociedad | Posición de caja |
|---|---|
| Sociedad A | 450.000 € |
| Sociedad B | -100.000 € |
| Sociedad C | 150.000 € |
| Posición neta agregada | 500.000 € |
A primera vista, el grupo dispone de una posición neta positiva de 500.000 euros.
Pero la sociedad B presenta una necesidad inmediata de financiación.
¿Puede utilizar el dinero de la sociedad A?
No necesariamente de manera automática.
Cada sociedad tiene personalidad jurídica propia, obligaciones específicas y posibles restricciones contractuales o financieras.
Mover fondos entre ellas puede requerir:
- Formalizar préstamos.
- Documentar condiciones.
- Revisar implicaciones fiscales.
- Respetar compromisos bancarios.
- Considerar la protección de los intereses de cada sociedad.
- Analizar posibles restricciones de liquidez.
El hecho de que el grupo tenga dinero no significa que todas las entidades puedan disponer libremente de él.
La caja de un grupo debe analizarse tanto de forma conjunta como por sociedad.
Tesorería centralizada y cash pooling
En determinados grupos puede tener sentido implantar un modelo de gestión centralizada de tesorería.
Su objetivo es mejorar la visibilidad y coordinación de los recursos financieros.
Dependiendo de la estructura y de los acuerdos bancarios, pueden existir mecanismos como el cash pooling.
Estos sistemas permiten coordinar saldos y necesidades de liquidez entre entidades bajo condiciones específicas.
Pero no son adecuados para todos los grupos ni eliminan las obligaciones individuales de las sociedades.
Antes de implantar un sistema de este tipo conviene analizar:
- La estructura jurídica.
- Los bancos utilizados.
- Las necesidades de financiación.
- Los costes financieros.
- Las restricciones contractuales.
- La documentación de operaciones vinculadas.
- Las implicaciones contables y fiscales.
En ocasiones, el primer paso no debería ser implantar un cash pooling.
Debería ser simplemente construir una previsión de tesorería fiable por sociedad y para el conjunto.
Un forecast de caja para cada sociedad y para el grupo
Un grupo empresarial necesita anticipar sus necesidades de liquidez.
Para ello conviene trabajar con dos niveles.
Forecast individual
Cada sociedad debe conocer:
- Cobros previstos.
- Pagos operativos.
- Nóminas.
- Impuestos.
- Vencimientos financieros.
- Inversiones.
- Necesidades extraordinarias.
Forecast conjunto
La dirección financiera debe integrar estas previsiones e identificar:
- Necesidades de financiación externas.
- Excedentes de liquidez.
- Desajustes entre sociedades.
- Vencimientos concentrados.
- Riesgos de caja.
- Posibles necesidades de aportaciones o financiación intragrupo.
Es importante que los movimientos de tesorería entre sociedades no se interpreten como generación de caja nueva para el grupo.
Una transferencia interna cambia dónde está el dinero, pero no aumenta la liquidez total frente a terceros.
La deuda también necesita una visión conjunta
Algo similar ocurre con la financiación.
Cada sociedad puede mantener:
- Préstamos.
- Pólizas de crédito.
- Leasing.
- Líneas de factoring.
- Confirming.
- Otras operaciones financieras.
Además, pueden existir garantías cruzadas o compromisos asumidos por distintas entidades.
Sin una visión común, resulta difícil conocer la exposición financiera del conjunto.
Un buen seguimiento debería incluir:
- Deuda por sociedad.
- Deuda total externa.
- Calendario de vencimientos.
- Coste financiero.
- Garantías y avales.
- Covenants.
- Concentración bancaria.
- Capacidad de servicio de deuda.
Los préstamos intragrupo deben identificarse separadamente para evitar duplicidades al presentar determinadas métricas agregadas.
El objetivo es entender cuánto debe realmente el grupo a terceros y dónde se encuentran sus riesgos financieros.
El presupuesto de grupo: mucho más que sumar presupuestos
El presupuesto anual también se complica cuando existen varias sociedades.
Cada entidad puede tener sus propios objetivos, inversiones, costes y prioridades.
Sin una coordinación adecuada, pueden aparecer situaciones como:
- Presupuestos preparados con hipótesis diferentes.
- Ventas intragrupo duplicadas.
- Costes comunes mal distribuidos.
- Inversiones no coordinadas.
- Previsiones de financiación inconsistentes.
- Objetivos comerciales incompatibles.
Por eso conviene estructurar el presupuesto desde una perspectiva común.
Un proceso razonable podría incluir:
- Definir los objetivos estratégicos del grupo.
- Preparar presupuestos individuales por sociedad.
- Homogeneizar criterios financieros.
- Identificar operaciones intragrupo previstas.
- Construir la visión conjunta.
- Revisar necesidades de inversión y financiación.
- Aprobar objetivos y responsabilidades.
- Realizar seguimiento mensual.
De esta forma, el presupuesto deja de ser una colección de hojas independientes.
Se convierte en una herramienta de dirección.
Cómo detectar qué sociedades crean valor y cuáles consumen recursos
Una visión multisociedad permite responder preguntas que no siempre son evidentes.
Por ejemplo:
¿Qué sociedad está financiando realmente el crecimiento del grupo?
Imaginemos tres empresas:
Sociedad A: negocio consolidado
Genera beneficios, tiene clientes estables y una posición de caja sólida.
Sociedad B: negocio en expansión
Crece rápidamente, pero necesita financiar inventario, inversiones y cuentas por cobrar.
Sociedad C: nueva adquisición
Tiene potencial, pero todavía necesita mejorar sus márgenes y procesos.
La dirección puede decidir financiar temporalmente el crecimiento de B y la transformación de C utilizando parte de los recursos generados por A, siempre mediante los mecanismos adecuados.
Eso puede tener sentido estratégico.
Pero hay una diferencia enorme entre hacerlo conscientemente y descubrirlo meses después.
La dirección necesita saber:
- Qué sociedad genera caja.
- Cuál consume caja.
- Qué retorno se espera del capital asignado.
- Qué riesgos existen.
- Cuándo se recuperará la inversión.
Aquí el reporting se convierte en una herramienta de asignación de capital.
Holdings y empresas familiares: cuando la complejidad crece sin hacer ruido
Este problema es especialmente frecuente en determinados grupos familiares.
Una familia empresarial puede comenzar con una compañía industrial o de servicios.
Después crea una sociedad patrimonial, incorpora nuevos negocios, realiza adquisiciones o separa actividades.
Con el tiempo, aparece una estructura con varias sociedades administradas por las mismas personas.
Cada empresa puede tener una contabilidad perfectamente llevada.
Pero la dirección necesita una visión transversal.
Entre otras cuestiones, conviene conocer:
- Rentabilidad de cada negocio.
- Endeudamiento real.
- Distribución de caja.
- Inversiones pendientes.
- Relaciones financieras entre entidades.
- Gastos de estructura compartidos.
- Concentración de riesgos.
- Capacidad de repartir dividendos.
- Necesidades futuras de financiación.
La complejidad no depende únicamente de la facturación.
Un grupo de cuatro sociedades puede necesitar más disciplina financiera que una empresa individual de mayor tamaño.
Qué ocurre después de adquirir una nueva sociedad
Las adquisiciones añaden un reto importante.
La empresa adquirida puede utilizar:
- Otro ERP.
- Otro modelo contable.
- Diferentes criterios de reporting.
- Distintos calendarios de cierre.
- Nuevos bancos.
- Procesos administrativos propios.
Integrar esa información requiere algo más que recibir mensualmente una cuenta de resultados.
Es necesario definir cómo se incorpora la nueva empresa a la visión del grupo.
Esto puede exigir:
- Identificar sus sistemas y fuentes de información.
- Homogeneizar el reporting.
- Revisar políticas contables relevantes.
- Definir operaciones intragrupo.
- Integrar el presupuesto.
- Preparar previsiones de caja.
- Establecer indicadores comunes.
- Asignar responsabilidades.
Cuanto antes se establezca un modelo de información compartido, más fácil será evaluar si la adquisición está cumpliendo las expectativas.
Cuándo necesita un grupo empresarial un CFO externo
La existencia de varias sociedades no implica automáticamente que todas necesiten contratar un gran departamento financiero.
Pero sí puede justificar una función de dirección financiera transversal.
Un CFO externo puede resultar especialmente útil cuando:
- Cada sociedad tiene su propia contabilidad, pero no existe reporting conjunto.
- La dirección no dispone de una visión clara de la tesorería global.
- Hay numerosas operaciones intragrupo.
- Existen varias entidades bancarias y líneas de financiación.
- El grupo ha realizado adquisiciones.
- Los socios necesitan comparar negocios.
- La compañía está creciendo y aumentando su complejidad.
- No existe un responsable financiero con visión del conjunto.
El valor de esta figura no consiste necesariamente en sustituir a los equipos contables existentes.
Consiste en coordinar la información, establecer criterios y dirigir el análisis financiero desde una perspectiva común.
Un grupo necesita que alguien piense financieramente en el conjunto, sin perder el control de cada sociedad.
De un CFO externo a una Oficina CFO
En grupos con mayor complejidad, un único director financiero puede necesitar apoyo especializado.
Por ejemplo:
- Un controller para análisis y reporting.
- Especialistas en tesorería y financiación.
- Analistas de planificación financiera.
- Profesionales con experiencia en integraciones.
- Especialistas en operaciones corporativas.
En estos casos puede resultar más adecuado un modelo de Oficina CFO.
Este enfoque permite combinar distintas capacidades dentro de una misma estructura de dirección financiera.
No todos los grupos requieren el mismo nivel de servicio.
La dedicación debe adaptarse a su número de sociedades, volumen de operaciones, complejidad y necesidades estratégicas.
El objetivo es disponer de una función financiera proporcionada al negocio, no construir una estructura innecesariamente costosa.
El papel de la tecnología en el reporting multisociedad
La tecnología puede reducir significativamente el trabajo manual necesario para gestionar la información de varias compañías.
Especialmente cuando cada sociedad utiliza fuentes de datos diferentes.
Una arquitectura adecuada puede permitir:
- Integrar información de distintos sistemas contables.
- Estandarizar criterios financieros.
- Identificar operaciones vinculadas.
- Automatizar cargas recurrentes.
- Construir informes individuales.
- Preparar una visión conjunta ajustada.
- Comparar presupuestos.
- Analizar desviaciones.
- Consultar información por sociedad o línea de negocio.
Herramientas de Business Intelligence permiten además navegar desde una visión general hasta el detalle de una entidad concreta.
Por ejemplo, la dirección puede detectar una caída de margen en el grupo, identificar qué sociedad la está provocando y profundizar en sus costes o ingresos.
Este nivel de análisis resulta especialmente útil cuando el grupo tiene varias actividades.
El reporting financiero no debería depender de veinte archivos Excel
Excel sigue siendo una herramienta extraordinariamente útil para modelizar, analizar y trabajar con información financiera.
El problema aparece cuando se convierte en el único sistema de integración entre sociedades.
Es habitual encontrar situaciones como:
- Una persona descarga datos de cada ERP.
- Copia información a diferentes archivos.
- Aplica ajustes manuales.
- Elimina operaciones intragrupo.
- Construye tablas consolidadas.
- Actualiza el presupuesto.
- Prepara un informe para dirección.
Al mes siguiente, repite todo el proceso.
Este modelo puede funcionar inicialmente, pero presenta riesgos:
- Errores manuales.
- Dependencia de personas.
- Versiones inconsistentes.
- Dificultad para auditar cambios.
- Retrasos de reporting.
- Escasa escalabilidad.
El objetivo no tiene por qué ser eliminar Excel.
Debe ser evitar que cada cierre mensual requiera reconstruir manualmente la información del grupo.
Cómo implantar un modelo de control financiero multisociedad
Para un grupo que todavía no dispone de un reporting integrado, conviene empezar con un proyecto estructurado.
1. Mapear las sociedades
Identificar las entidades, participaciones, actividades y relaciones existentes.
El perímetro del reporting de gestión debe definirse expresamente y no confundirse automáticamente con el perímetro de consolidación contable.
2. Revisar los sistemas de información
Entender dónde están los datos y cómo pueden obtenerse de forma fiable.
3. Definir un modelo de reporting común
Construir una estructura financiera homogénea para todas las sociedades.
4. Identificar operaciones intragrupo
Definir las cuentas, contrapartes y transacciones que requieren conciliación o eliminación.
5. Construir el reporting individual
Asegurar que cada sociedad dispone de información fiable y comparable.
6. Elaborar la visión conjunta
Integrar resultados y aplicar los ajustes necesarios según el objetivo del informe.
7. Incorporar tesorería y deuda
Construir previsiones por sociedad y una visión de conjunto sin duplicidades.
8. Integrar presupuesto y forecast
Establecer objetivos y criterios compartidos.
9. Crear una rutina de dirección
Preparar reuniones periódicas para revisar resultados, desviaciones y decisiones.
El objetivo no es disponer de más informes.
Es disponer de una forma común de dirigir las finanzas del grupo.
Las preguntas que debería poder responder la dirección
Un sistema de control financiero bien diseñado debería permitir responder:
- ¿Cuánto factura realmente el grupo a clientes externos?
- ¿Cuál es su EBITDA y cómo evoluciona?
- ¿Qué sociedad genera más rentabilidad?
- ¿Dónde se están produciendo las principales desviaciones?
- ¿Cuánta caja tiene cada entidad?
- ¿Qué liquidez está disponible para atender necesidades concretas?
- ¿Cuál es la deuda externa del conjunto?
- ¿Qué operaciones intragrupo están pendientes de conciliación?
- ¿Qué sociedades necesitan capital adicional?
- ¿Qué negocios están consumiendo recursos?
- ¿Dónde conviene realizar las próximas inversiones?
- ¿Qué riesgos financieros se concentran en determinadas entidades?
Si responder estas preguntas exige varios días de trabajo y múltiples versiones de Excel, probablemente exista una oportunidad importante de mejora.
Cómo puede ayudarte Diligo
En Diligo ayudamos a empresas y grupos empresariales a profesionalizar su dirección financiera y transformar información dispersa en una visión útil para tomar decisiones.
Nuestro enfoque combina tres dimensiones:
Dirección financiera
A través de nuestros servicios de CFO Externo y Oficina CFO, aportamos profesionales capaces de coordinar el control financiero, el reporting, la tesorería y la planificación del grupo.
Información y reporting
Ayudamos a estructurar la información financiera procedente de diferentes sociedades, establecer criterios comunes y construir cuadros de mando para dirección.
Análisis y toma de decisiones
El objetivo no es únicamente disponer de cifras agregadas.
Es entender qué sociedades generan valor, dónde se concentra el riesgo, cómo se utiliza el capital y qué decisiones necesita tomar el grupo.
La estructura jurídica puede ser compleja.
La información que recibe la dirección no tiene por qué serlo.
Errores habituales en la gestión financiera de grupos empresariales
Sumar ventas sin eliminar operaciones internas
Puede presentar una imagen artificialmente elevada de la actividad del grupo.
Confundir caja agregada con liquidez disponible
El dinero pertenece a sociedades concretas y puede estar sujeto a restricciones.
No conciliar saldos intragrupo
Genera diferencias que dificultan el cierre y reducen la fiabilidad del reporting.
Utilizar criterios contables diferentes sin ajustes
Impide comparar correctamente márgenes y resultados.
Analizar únicamente el EBITDA
También hay que revisar capital circulante, deuda, inversiones y caja.
Centralizar decisiones sin información individual
Una visión conjunta no debe ocultar los problemas de una sociedad concreta.
No distinguir consolidación de gestión y consolidación legal
Son procesos con finalidades y requisitos diferentes.
Depender de una sola persona
La información del grupo debería estar documentada y ser consultable.
No conectar reporting y decisiones
La finalidad del análisis no es preparar un informe más, sino mejorar la gestión.
Lecciones para empresarios con varias sociedades
La dirección financiera de un grupo empresarial exige algunos principios fundamentales:
- El resultado del grupo no se obtiene simplemente sumando sociedades.
- Las operaciones intragrupo deben identificarse y analizarse.
- La información debe ser homogénea y comparable.
- La tesorería debe controlarse individual y conjuntamente.
- La deuda y los riesgos financieros necesitan una visión transversal.
- La estructura jurídica no siempre coincide con la estructura económica del negocio.
- El presupuesto debe coordinarse desde una estrategia común.
- La tecnología puede reducir errores y dependencia de procesos manuales.
- Un grupo necesita dirección financiera, no solamente varias contabilidades.
- El reporting debe ayudar a decidir dónde invertir, financiar y corregir.
Conclusión
Crear o adquirir nuevas sociedades suele ser una consecuencia natural del crecimiento empresarial.
Pero la complejidad financiera también aumenta.
Cada entidad incorpora sus propios resultados, cuentas bancarias, obligaciones, riesgos y necesidades de financiación.
Sin una visión transversal, la dirección puede acabar gestionando varias empresas sin comprender completamente el resultado del conjunto.
El verdadero reto no es controlar tres sociedades por separado. Es conseguir que funcionen financieramente como un grupo bien dirigido.
Eso exige información fiable, criterios comunes, conciliación de operaciones internas, planificación de tesorería y una dirección financiera capaz de conectar todas las piezas.
En Diligo, ayudamos a los grupos empresariales a construir esa visión conjunta mediante dirección financiera externa, reporting y herramientas de análisis adaptadas a su estructura.
¿Tienes varias sociedades y te cuesta conocer la rentabilidad, la caja y los riesgos reales del grupo?
Contacta con Diligo y te ayudamos a diseñar un modelo de dirección financiera que te permita controlar cada empresa sin perder de vista el conjunto.
¿Te gustó este artículo? Compártelo con empresarios y directivos que gestionen varias sociedades y síguenos para más contenido sobre dirección financiera, grupos empresariales, control de gestión y reporting.